Software Akuntansi Bisnis Custom
Software Akuntansi Bisnis Custom adalah sistem keuangan yang dikembangkan berdasarkan workflow, jenis transaksi, struktur laporan, hak akses, approval, serta kebutuhan integrasi perusahaan. Pendekatan ini membuat proses pencatatan keuangan dapat mengikuti operasional bisnis tanpa harus sepenuhnya menyesuaikan diri dengan software generik.
Pada bisnis sederhana, spreadsheet atau aplikasi akuntansi siap pakai biasanya sudah cukup. Kebutuhan mulai berubah ketika perusahaan memiliki:
- Beberapa cabang.
- Transaksi B2B dan B2C.
- Inventory dan POS.
- Marketplace atau ERP.
- Piutang dan hutang supplier.
- Approval pembayaran.
- Banyak pengguna.
- Laporan manajemen khusus.
Tanpa integrasi yang baik, data sering dicatat berulang oleh sales, finance, warehouse, dan bagian operasional. Kondisi tersebut dapat menyebabkan:
- Duplicate entry.
- Human error.
- Perbedaan data antarbagian.
- Laporan terlambat.
- Rekonsiliasi lebih rumit.
- Ketergantungan pada spreadsheet.
Karena itu, kebutuhan perusahaan bukan hanya memiliki aplikasi akuntansi, tetapi membangun sistem keuangan yang dapat terhubung langsung dengan transaksi operasional.
Software akuntansi custom dapat dikembangkan untuk mencakup:
- Chart of accounts.
- Jurnal otomatis.
- Invoice.
- Accounts payable dan receivable.
- Cash flow.
- Budgeting.
- Approval.
- Rekonsiliasi.
- Dashboard keuangan.
- Integrasi ERP.
- Audit trail.
Namun, sistem custom tidak otomatis memenuhi seluruh standar akuntansi, perpajakan, atau regulasi. Struktur jurnal, laporan, pajak, dan prosedur closing tetap perlu dirancang bersama tim finance atau accounting yang memahami kebijakan perusahaan dan ketentuan yang berlaku.
Apa Itu Software Akuntansi Bisnis Custom?
Software akuntansi bisnis custom adalah sistem pencatatan dan pengelolaan keuangan yang dikembangkan sesuai kebutuhan, struktur, serta workflow perusahaan. Berbeda dengan software siap pakai, sistem custom dapat menyesuaikan proses bisnis yang lebih spesifik tanpa memaksa perusahaan mengikuti alur aplikasi tertentu.
Pengembangannya dapat mencakup pencatatan jurnal, buku besar, piutang, hutang, laporan keuangan, hingga integrasi dengan penjualan dan operasional.
1. Sistem Mengikuti Workflow Perusahaan
Setiap perusahaan dapat memiliki proses keuangan yang berbeda. Software custom memungkinkan alur pencatatan disesuaikan dengan transaksi dan prosedur yang sudah diterapkan.
Penyesuaian dapat mencakup:
- Struktur approval transaksi.
- Alur pembuatan invoice.
- Pencatatan pembayaran pelanggan.
- Pengelolaan hutang dan piutang.
- Pembagian transaksi berdasarkan cabang.
- Cost center atau project.
- Proses closing periode.
- Hak akses berdasarkan divisi.
Workflow yang sesuai membantu mengurangi kebutuhan melakukan penyesuaian manual di luar sistem.
2. Modul Dapat Dibangun Secara Bertahap
Perusahaan tidak selalu harus membangun seluruh sistem akuntansi sekaligus. Pengembangan dapat dimulai dari modul yang paling dibutuhkan, kemudian diperluas mengikuti perkembangan operasional.
Tahapan pengembangan dapat meliputi:
- Chart of Accounts.
- Journal Entry.
- General Ledger.
- Accounts Receivable.
- Accounts Payable.
- Cash dan Bank.
- Financial Reporting.
- Budgeting.
- Asset Management.
- Integrasi transaksi.
Pendekatan bertahap membuat implementasi lebih mudah dikontrol dan membantu perusahaan mengevaluasi setiap modul sebelum memperluas sistem.
3. Sistem Dapat Terintegrasi dengan Operasional
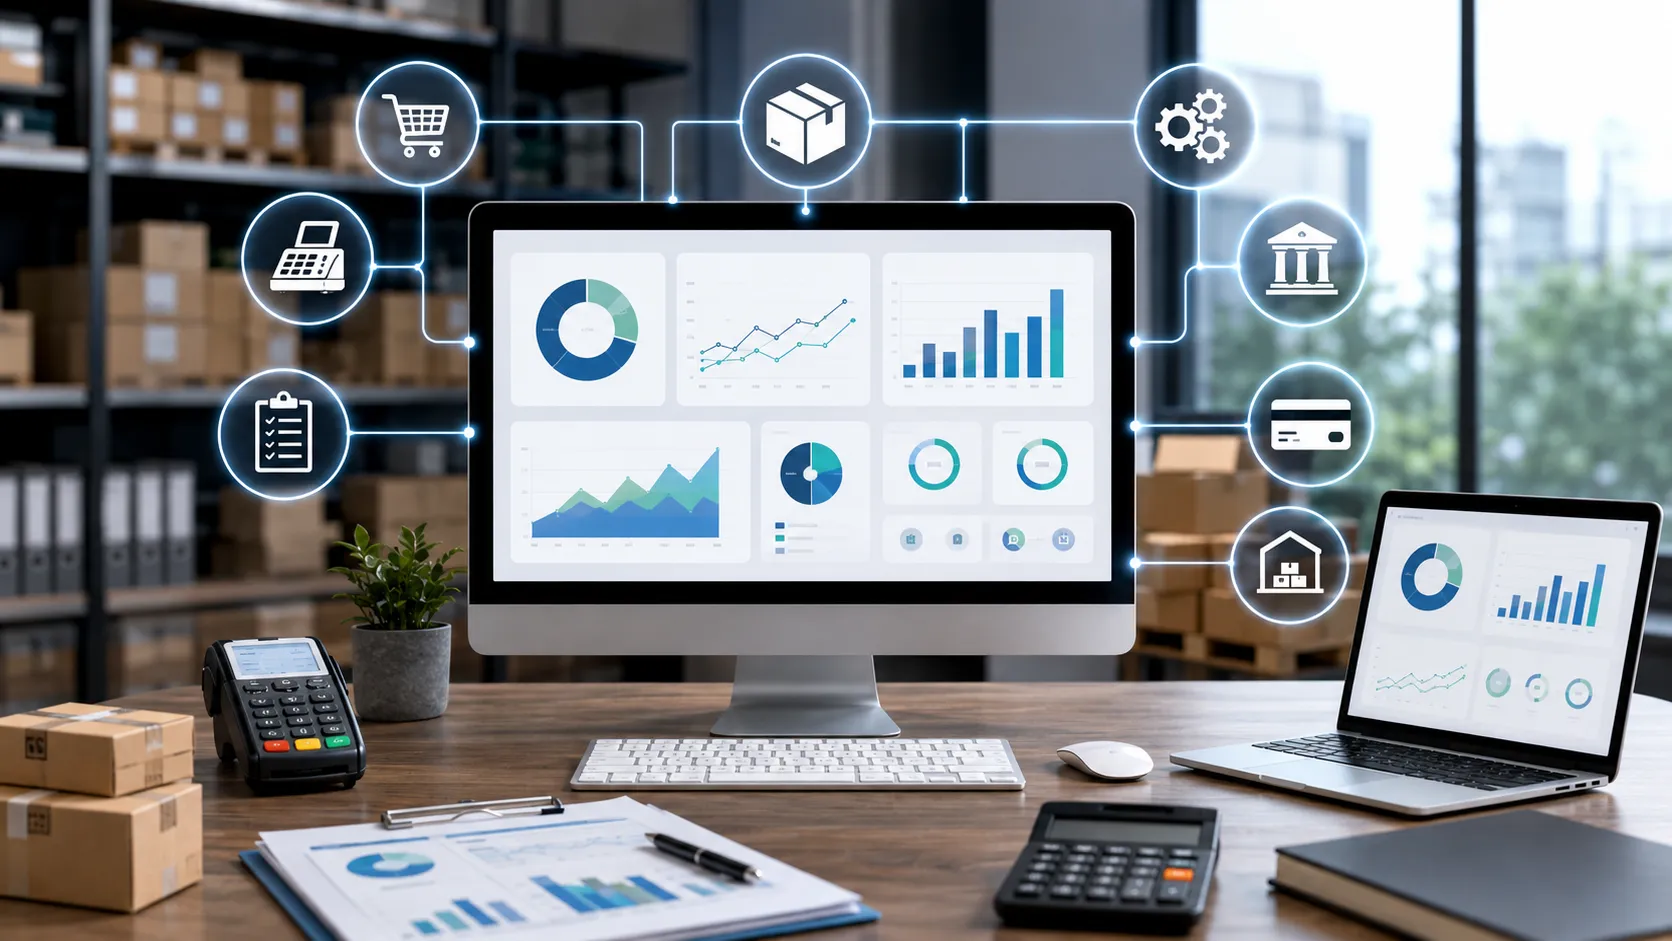
Salah satu keunggulan software akuntansi custom adalah kemampuannya terhubung dengan sistem operasional perusahaan. Data transaksi tidak selalu harus dimasukkan ulang oleh bagian finance.
Integrasi dapat dilakukan dengan:
- Sistem penjualan.
- POS.
- E-commerce.
- Inventory.
- Procurement.
- CRM.
- Sistem project.
- Payment gateway.
- Aplikasi internal perusahaan.
Ketika integrasi dirancang dengan baik, transaksi operasional dapat menghasilkan data keuangan secara lebih cepat dan konsisten.
Kapan Bisnis Membutuhkan Software Akuntansi Custom?
Software custom tidak selalu menjadi pilihan pertama bagi setiap perusahaan. Aplikasi akuntansi siap pakai biasanya sudah cukup jika proses bisnis masih standar dan kebutuhan laporan tidak terlalu kompleks.
Kebutuhan custom mulai relevan ketika workflow perusahaan semakin spesifik dan banyak proses tidak dapat ditangani dengan baik oleh software yang tersedia.
1. Banyak Proses Masih Menggunakan Spreadsheet Tambahan
Salah satu tanda yang cukup mudah terlihat adalah penggunaan banyak spreadsheet untuk melengkapi keterbatasan software utama. Kondisi tersebut sering terjadi ketika sistem belum mampu mengikuti kebutuhan operasional perusahaan.
Beberapa indikasinya antara lain:
- Data harus diekspor berulang kali.
- Rekonsiliasi dilakukan secara manual.
- Banyak rumus spreadsheet khusus.
- Laporan dibuat dengan menggabungkan beberapa file.
- Data yang sama dimasukkan ke beberapa sistem.
- Proses approval masih dilakukan di luar aplikasi.
- Tim bergantung pada file tertentu untuk mengetahui kondisi keuangan.
Jika aktivitas tambahan tersebut terus meningkat, perusahaan dapat mempertimbangkan sistem yang lebih terintegrasi.
2. Integrasi Sistem Sangat Penting
Perusahaan dengan banyak aplikasi membutuhkan pertukaran data yang konsisten. Tanpa integrasi, bagian finance mungkin harus memasukkan kembali transaksi yang sebenarnya sudah tersedia pada sistem lain.
Kebutuhan integrasi biasanya muncul pada:
- Penjualan dan accounting.
- Inventory dan Cost of Goods Sold.
- Procurement dan accounts payable.
- Payment gateway dan penerimaan pembayaran.
- Payroll dan pencatatan biaya.
- Project management dan project costing.
- Marketplace dan laporan penjualan.
Integrasi yang tepat membantu menciptakan aliran data dari aktivitas operasional menuju pencatatan keuangan.
3. Management Membutuhkan Laporan Spesifik
Laporan standar seperti laba rugi, neraca, dan arus kas tetap penting. Namun, management terkadang membutuhkan informasi tambahan untuk mendukung pengambilan keputusan.
Laporan khusus dapat berupa:
- Profit per cabang.
- Margin per produk.
- Pendapatan per sales.
- Biaya per project.
- Profitabilitas customer.
- Perbandingan budget dan actual.
- Cash flow berdasarkan unit bisnis.
- Dashboard KPI keuangan.
Software custom memungkinkan struktur laporan dirancang berdasarkan kebutuhan analisis perusahaan.
Software Akuntansi Custom Bukan Pengganti Akuntan
Penggunaan software tidak menghilangkan kebutuhan terhadap fungsi accounting dan finance. Sistem berperan sebagai alat untuk menjalankan pencatatan, validasi, perhitungan, dan penyajian data berdasarkan aturan yang telah ditentukan.
Keputusan mengenai kebijakan akuntansi tetap membutuhkan pihak yang memahami proses bisnis dan prinsip akuntansi perusahaan.
1. Software Menjalankan Aturan yang Diberikan
Sistem bekerja berdasarkan business rule yang diterjemahkan menjadi logika aplikasi. Jika aturan yang diberikan tidak tepat, hasil pencatatannya juga dapat menjadi tidak sesuai.
Software dapat membantu:
- Membuat jurnal otomatis.
- Menghitung saldo akun.
- Mengelompokkan transaksi.
- Menjalankan validasi.
- Membuat laporan.
- Menyimpan audit trail.
- Membatasi hak akses.
Validasi dari finance tetap diperlukan untuk memastikan aturan tersebut sesuai dengan kebutuhan perusahaan.
2. Finance Menentukan Business Rule
Tim finance memiliki peran penting dalam menentukan bagaimana sebuah transaksi harus diperlakukan oleh sistem. Pengembang kemudian menerjemahkan aturan tersebut menjadi workflow dan logika aplikasi.
Business rule dapat mengatur:
- Akun yang digunakan.
- Waktu pengakuan transaksi.
- Mekanisme posting.
- Perhitungan pajak.
- Pengelompokan biaya.
- Approval transaksi.
- Perlakuan terhadap pembatalan.
- Mekanisme koreksi jurnal.
Kolaborasi antara finance dan developer menjadi faktor penting dalam pembangunan software akuntansi custom.
3. Requirement Harus Didokumentasikan
Requirement yang hanya disampaikan secara lisan berisiko menimbulkan interpretasi berbeda selama pengembangan. Dokumentasi membantu memastikan kebutuhan finance, operasional, dan developer memiliki acuan yang sama.
Dokumen requirement sebaiknya mencakup:
- Workflow transaksi.
- Business rule.
- Struktur akun.
- Hak akses pengguna.
- Mekanisme approval.
- Format laporan.
- Integrasi sistem.
- Skenario koreksi transaksi.
- Audit trail yang dibutuhkan.
Dokumentasi tersebut juga mempermudah testing dan pengembangan sistem di kemudian hari.
Chart of Accounts sebagai Fondasi
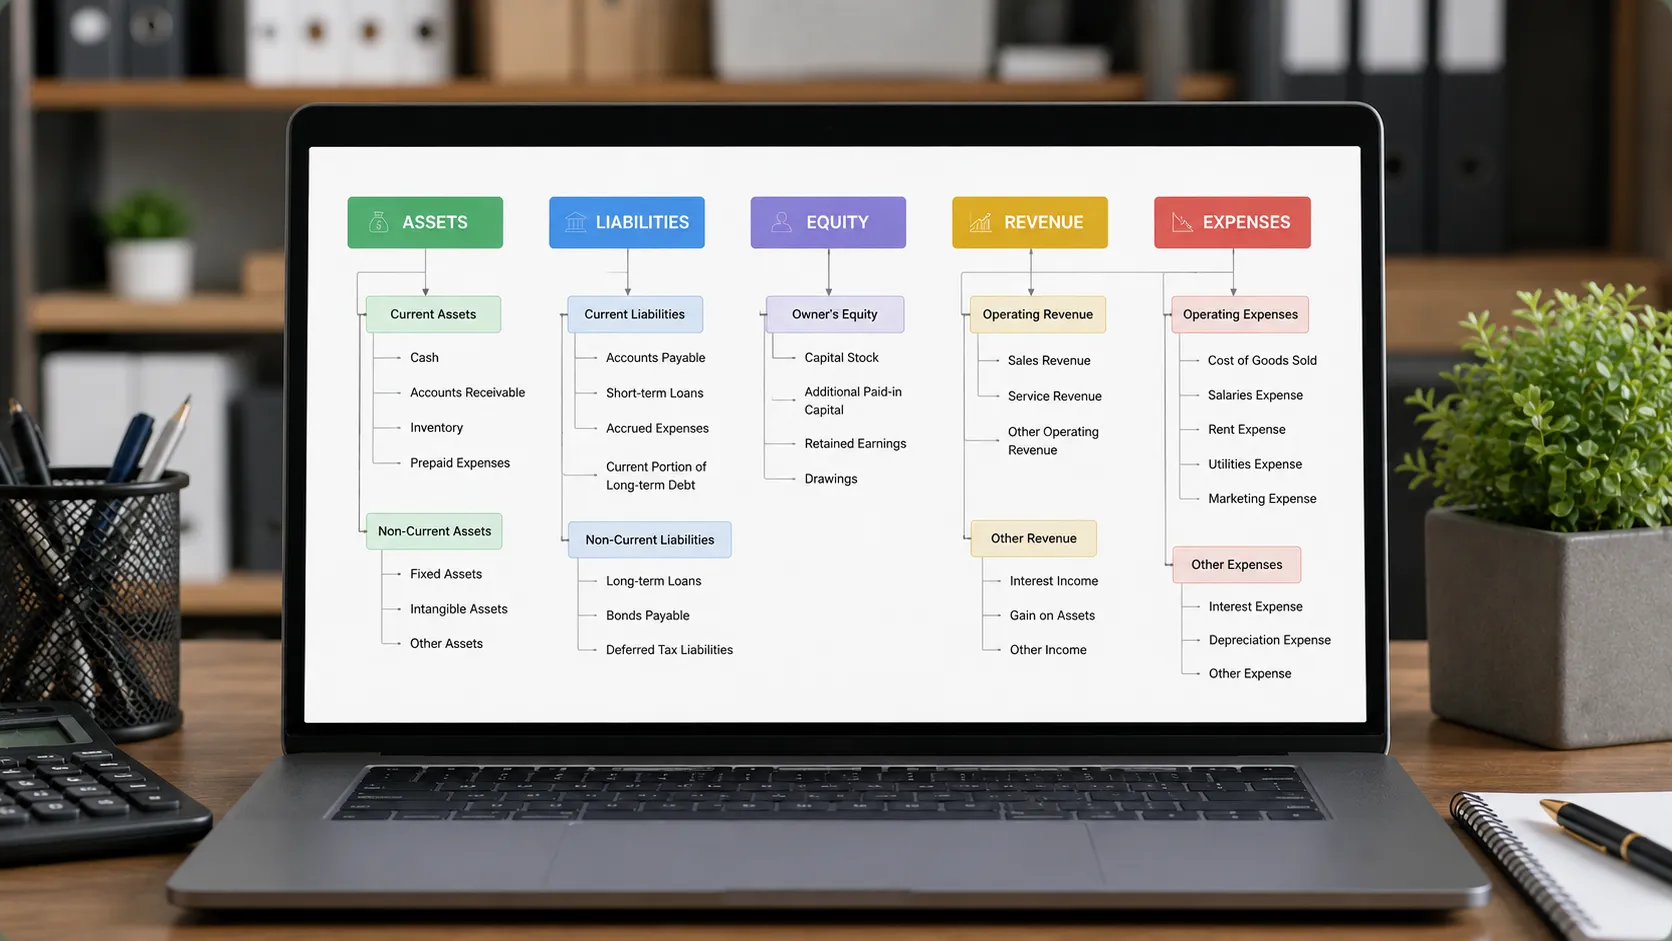
Chart of Accounts atau COA merupakan struktur daftar akun yang digunakan untuk mengelompokkan seluruh transaksi keuangan. Desain COA yang baik sangat penting karena akan memengaruhi pencatatan, laporan, serta kemampuan perusahaan melakukan analisis.
Struktur sebaiknya cukup detail untuk kebutuhan management, tetapi tetap sederhana agar mudah digunakan.
1. Gunakan Struktur yang Jelas
COA perlu memiliki struktur yang konsisten agar setiap akun mudah dikenali dan digunakan.
Pengelompokan umumnya mencakup:
- Aset.
- Liabilitas.
- Ekuitas.
- Pendapatan.
- Harga pokok penjualan.
- Beban operasional.
- Pendapatan lainnya.
- Beban lainnya.
Kode akun, nama akun, tipe, dan hubungan antar akun perlu dibuat dengan pola yang jelas.
2. Jangan Membuat Akun Berlebihan
Membuat akun terlalu detail dapat menyebabkan Chart of Accounts menjadi sulit dikelola. Tidak semua kebutuhan analisis harus diselesaikan dengan membuat akun baru.
Detail tambahan dapat dikelola melalui:
- Cost center.
- Department.
- Project.
- Branch.
- Product.
- Customer.
- Transaction tags.
- Dimensi laporan lainnya.
Pendekatan tersebut membantu menjaga COA tetap sederhana tanpa kehilangan kemampuan analisis.
3. Sediakan Mekanisme Mapping
Mapping diperlukan ketika transaksi berasal dari beberapa sistem atau jenis aktivitas yang berbeda. Mekanisme ini menentukan akun mana yang digunakan ketika transaksi tertentu terjadi.
Mapping dapat dibuat berdasarkan:
- Jenis produk.
- Kategori transaksi.
- Metode pembayaran.
- Cabang.
- Jenis biaya.
- Sumber penjualan.
- Pajak.
- Tipe pelanggan.
Dengan mapping yang jelas, jurnal otomatis dapat dibuat lebih konsisten tanpa menentukan akun secara manual pada setiap transaksi.
General Ledger sebagai Pusat Pencatatan
General Ledger atau buku besar menjadi pusat konsolidasi transaksi akuntansi. Berbagai transaksi dari modul penjualan, pembelian, kas, bank, inventory, maupun modul lainnya pada akhirnya akan menghasilkan pencatatan ke General Ledger.
Data tersebut kemudian menjadi dasar penyusunan berbagai laporan keuangan.
1. Setiap Jurnal Memiliki Referensi
Setiap jurnal sebaiknya dapat ditelusuri kembali ke transaksi sumbernya. Referensi yang jelas sangat membantu ketika finance melakukan pemeriksaan atau audit.
Informasi yang dapat disimpan antara lain:
- Nomor jurnal.
- Tanggal transaksi.
- Nomor invoice.
- Nomor pembayaran.
- Sumber modul.
- User yang membuat transaksi.
- Waktu posting.
- Keterangan transaksi.
- Dokumen pendukung.
Audit trail yang baik membuat riwayat transaksi lebih mudah ditelusuri.
2. Debit dan Kredit Harus Seimbang
Sistem double-entry accounting mensyaratkan jumlah debit dan kredit dalam sebuah jurnal berada dalam kondisi seimbang. Software sebaiknya melakukan validasi sebelum jurnal dapat diposting.
Validasi dapat mencakup:
- Total debit sama dengan total kredit.
- Akun yang digunakan masih aktif.
- Periode accounting masih terbuka.
- Nilai transaksi valid.
- Referensi transaksi tersedia.
- Mata uang sesuai aturan.
- Dimensi wajib sudah diisi.
Kontrol tersebut membantu menjaga integritas data General Ledger.
3. Bedakan Draft dan Posted
Status jurnal perlu dibedakan antara transaksi yang masih dapat diedit dan transaksi yang sudah resmi masuk ke buku besar.
Status yang dapat digunakan misalnya:
- Draft.
- Pending approval.
- Approved.
- Posted.
- Reversed.
- Cancelled.
Setelah jurnal berstatus posted, perubahan sebaiknya dikendalikan melalui prosedur koreksi atau reversal agar histori transaksi tetap tercatat.
Jurnal Otomatis dari Transaksi
Salah satu manfaat integrasi software akuntansi adalah kemampuan menghasilkan jurnal berdasarkan aktivitas bisnis. Pengguna tidak harus membuat journal entry secara manual untuk setiap transaksi jika aturan pencatatannya sudah ditentukan.
Mekanisme tersebut membantu meningkatkan kecepatan pencatatan sekaligus menjaga konsistensi penggunaan akun.
1. Invoice Penjualan
Ketika invoice penjualan diterbitkan, sistem dapat menghasilkan jurnal sesuai konfigurasi akun perusahaan.
Informasi yang diproses dapat meliputi:
- Nilai penjualan.
- Piutang customer.
- Pajak.
- Diskon.
- Pendapatan berdasarkan produk.
- Cost center.
- Cabang.
- Referensi invoice.
Jurnal yang terbentuk tetap mengikuti metode pengakuan dan kebijakan accounting yang digunakan perusahaan.
2. Pembayaran Customer
Saat pembayaran pelanggan diterima dan teridentifikasi, sistem dapat menghubungkannya dengan invoice terkait. Status piutang kemudian dapat diperbarui berdasarkan jumlah pembayaran yang masuk.
Proses otomatis dapat mencakup:
- Pencatatan kas atau bank.
- Pengurangan piutang.
- Matching pembayaran dengan invoice.
- Pencatatan pembayaran parsial.
- Identifikasi selisih pembayaran.
- Update outstanding invoice.
- Penyimpanan referensi transaksi bank.
Dengan mekanisme tersebut, finance dapat lebih mudah memantau invoice yang sudah dibayar maupun masih outstanding.
3. Pembelian
Transaksi pembelian juga dapat menghasilkan pencatatan secara otomatis berdasarkan jenis barang, jasa, atau biaya yang diterima perusahaan.
Alur tersebut dapat melibatkan:
- Pencatatan hutang supplier.
- Pengakuan inventory.
- Pencatatan biaya.
- Pajak pembelian.
- Cost center.
- Project.
- Nomor purchase order.
- Referensi supplier invoice.
Integrasi antara procurement, inventory, dan accounting membantu mengurangi input berulang sekaligus membuat data keuangan lebih konsisten dengan aktivitas operasional.
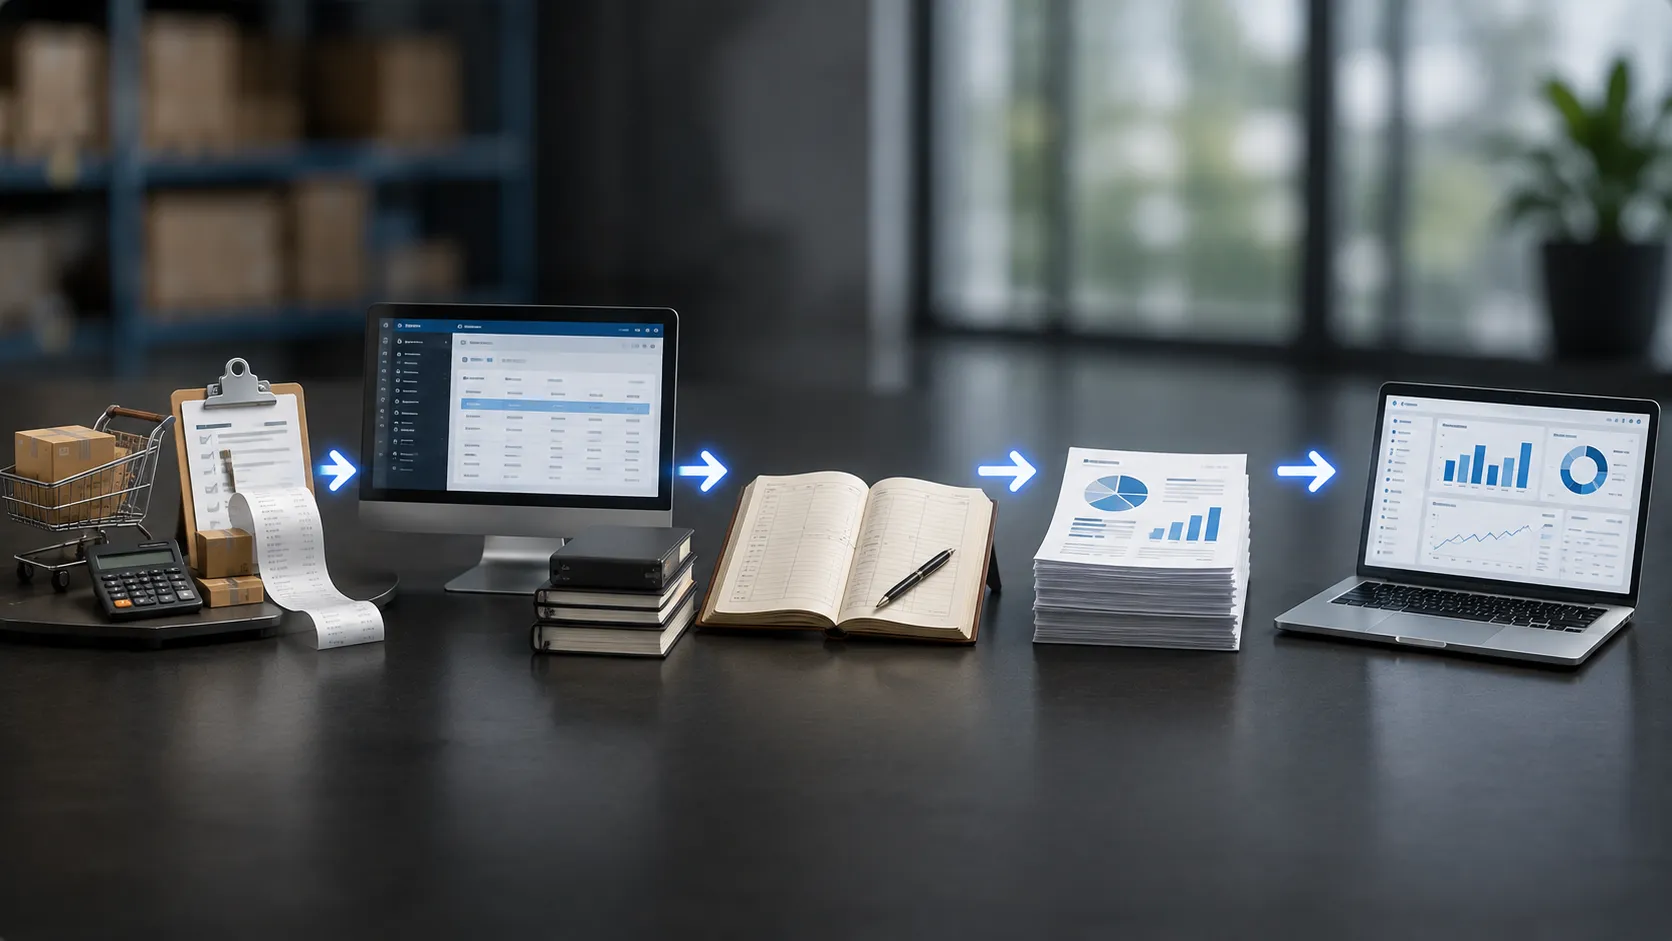
Accounts Receivable untuk Mengelola Piutang
Accounts Receivable atau AR digunakan untuk mencatat dan mengelola piutang pelanggan yang belum dibayar. Sistem ini membantu bisnis mengetahui jumlah tagihan yang masih berjalan, tanggal jatuh tempo, serta pelanggan yang memiliki kewajiban pembayaran.
Pengelolaan AR yang rapi juga membantu menjaga arus kas dan memudahkan tim keuangan melakukan follow-up secara terstruktur.
1. Invoice Customer
Setiap transaksi kredit sebaiknya memiliki invoice yang tercatat dengan jelas. Informasi di dalamnya perlu konsisten agar proses penagihan tidak menimbulkan kebingungan.
Data invoice biasanya mencakup:
- Nomor invoice.
- Nama customer.
- Tanggal invoice.
- Tanggal jatuh tempo.
- Nilai transaksi.
- Pajak jika ada.
- Status pembayaran.
- Sisa piutang.
Pencatatan yang terstruktur akan mempermudah proses monitoring dan rekonsiliasi pembayaran.
2. Aging Receivable
Aging Receivable digunakan untuk mengelompokkan piutang berdasarkan umur tagihan. Dengan laporan ini, bisnis dapat mengetahui invoice mana yang masih baru dan mana yang sudah melewati jatuh tempo.
Kategori aging dapat dibuat seperti:
- Belum jatuh tempo.
- 1–30 hari.
- 31–60 hari.
- 61–90 hari.
- Lebih dari 90 hari.
Dari data tersebut, tim keuangan dapat menentukan prioritas penagihan dan mengidentifikasi customer dengan risiko keterlambatan yang lebih tinggi.
3. Customer Statement
Customer Statement merupakan ringkasan seluruh transaksi dan saldo piutang milik pelanggan tertentu. Dokumen ini dapat digunakan sebagai referensi ketika customer ingin melakukan pengecekan kewajiban pembayaran.
Customer Statement dapat menampilkan:
- Invoice yang masih terbuka.
- Pembayaran yang sudah diterima.
- Saldo sebelumnya.
- Kredit atau koreksi.
- Sisa tagihan.
- Tanggal jatuh tempo.
- Riwayat transaksi.
Informasi yang lengkap membantu mengurangi perbedaan pencatatan antara bisnis dan pelanggan.
Automasi Reminder Piutang
Reminder piutang dapat membantu tim keuangan melakukan follow-up tanpa harus memeriksa setiap invoice secara manual. Sistem dapat mengirim pengingat berdasarkan tanggal jatuh tempo, status pembayaran, serta nilai tagihan.
Automasi sebaiknya tetap menggunakan aturan yang jelas agar komunikasi kepada customer tidak berlebihan.
1. Reminder Sebelum Jatuh Tempo
Pengingat dapat dikirim beberapa hari sebelum invoice jatuh tempo. Tujuannya adalah memberikan informasi kepada customer agar pembayaran dapat dipersiapkan lebih awal.
Reminder dapat berisi:
- Nomor invoice.
- Nilai tagihan.
- Tanggal jatuh tempo.
- Informasi rekening pembayaran.
- Kontak bagian keuangan.
- Link invoice jika tersedia.
Jadwal pengiriman dapat disesuaikan, misalnya H-7, H-3, atau H-1 sebelum jatuh tempo.
2. Reminder Setelah Jatuh Tempo
Jika pembayaran belum diterima, sistem dapat menjalankan follow-up setelah tanggal jatuh tempo terlewati. Intensitas reminder dapat meningkat secara bertahap sesuai umur piutang.
Contoh alurnya:
- H+1 mengirim pengingat pertama.
- H+7 melakukan follow-up kedua.
- H+14 memberi notifikasi kepada finance.
- H+30 memasukkan invoice ke prioritas penagihan.
- Status reminder dicatat dalam sistem.
Pendekatan bertahap membuat proses penagihan lebih konsisten tanpa harus dilakukan secara manual satu per satu.
3. Escalation Berdasarkan Nominal
Tidak semua piutang memiliki tingkat risiko yang sama. Invoice dengan nilai besar dapat menggunakan jalur eskalasi yang berbeda dibandingkan transaksi bernilai kecil.
Aturan eskalasi dapat mempertimbangkan:
- Nilai invoice.
- Lama keterlambatan.
- Riwayat pembayaran customer.
- Jumlah invoice yang belum lunas.
- Tingkat kepentingan pelanggan.
- Risiko terhadap arus kas.
Tagihan tertentu dapat langsung diteruskan kepada supervisor, finance manager, atau manajemen jika melewati batas nominal yang telah ditentukan.
Accounts Payable untuk Mengelola Hutang
Accounts Payable atau AP digunakan untuk mencatat kewajiban pembayaran bisnis kepada vendor atau supplier. Pengelolaan AP yang baik membantu perusahaan mengetahui tagihan yang harus dibayar, jadwal pembayaran, dan posisi hutang secara keseluruhan.
Selain menjaga hubungan dengan vendor, pencatatan yang rapi juga membantu mengontrol cash flow.
1. Vendor Invoice
Setiap invoice dari vendor sebaiknya dicatat ke dalam sistem sebelum pembayaran dilakukan. Data tersebut perlu diperiksa agar tidak terjadi kesalahan nilai maupun transaksi ganda.
Informasi yang dapat dicatat meliputi:
- Nama vendor.
- Nomor invoice.
- Tanggal invoice.
- Tanggal jatuh tempo.
- Nilai tagihan.
- Purchase order jika ada.
- Pajak.
- Status approval.
- Status pembayaran.
Dokumen pendukung juga sebaiknya disimpan bersama transaksi agar lebih mudah diperiksa.
2. Payment Schedule
Payment Schedule membantu bisnis merencanakan pembayaran berdasarkan tanggal jatuh tempo dan kondisi cash flow. Dengan jadwal yang jelas, perusahaan dapat menghindari pembayaran terlambat sekaligus menjaga saldo kas.
Prioritas pembayaran dapat ditentukan berdasarkan:
- Jatuh tempo.
- Nilai tagihan.
- Tingkat kepentingan vendor.
- Ketersediaan kas.
- Diskon pembayaran awal.
- Kewajiban kontraktual.
- Prioritas operasional.
Jadwal pembayaran yang terstruktur memberikan visibilitas lebih baik terhadap kebutuhan dana dalam periode tertentu.
3. Hindari Pembayaran Ganda
Pembayaran ganda dapat terjadi ketika invoice yang sama diproses lebih dari satu kali. Risiko ini meningkat jika pencatatan masih tersebar di spreadsheet, email, dan dokumen manual.
Sistem dapat membantu mencegahnya dengan:
- Memeriksa nomor invoice.
- Mendeteksi kombinasi vendor dan nominal yang sama.
- Menggunakan status pembayaran.
- Mengunci invoice yang sudah dibayar.
- Menyimpan referensi transaksi bank.
- Memberikan peringatan jika terjadi duplikasi.
Kontrol tersebut penting terutama pada bisnis dengan volume transaksi vendor yang tinggi.
Approval Pembayaran
Approval pembayaran diperlukan untuk memastikan setiap pengeluaran telah diperiksa sebelum dana dikeluarkan. Proses ini membantu perusahaan menjaga kontrol internal serta mengurangi risiko pembayaran tanpa otorisasi.
Alur approval dapat dibuat sederhana atau bertingkat sesuai ukuran bisnis.
1. Buat Payment Request
Sebelum pembayaran dilakukan, tim terkait dapat membuat Payment Request sebagai permintaan resmi kepada bagian keuangan.
Informasi yang sebaiknya tersedia antara lain:
- Nama vendor.
- Tujuan pembayaran.
- Nomor invoice.
- Nilai pembayaran.
- Tanggal yang diharapkan.
- Rekening tujuan.
- Dokumen pendukung.
- PIC yang mengajukan.
Setelah data lengkap, permintaan dapat diteruskan ke pihak yang memiliki kewenangan approval.
2. Gunakan Approval Berdasarkan Nominal
Batas approval dapat dibuat berdasarkan nilai transaksi sehingga pembayaran kecil dan besar memiliki tingkat pengawasan yang berbeda.
Sebagai contoh:
- Nominal kecil cukup disetujui supervisor.
- Transaksi menengah membutuhkan approval manager.
- Nilai besar diteruskan kepada direktur.
- Pembayaran tertentu memerlukan dua approval.
- Transaksi khusus menggunakan pengecekan tambahan.
Struktur tersebut dapat disesuaikan dengan kebijakan internal dan tingkat risiko perusahaan.
3. Simpan Audit Trail
Audit Trail mencatat siapa yang membuat, memeriksa, menyetujui, mengubah, dan melakukan pembayaran. Riwayat tersebut penting untuk menjaga transparansi serta mempermudah proses pemeriksaan.
Audit Trail dapat menyimpan:
- Waktu pengajuan.
- Nama pembuat request.
- Riwayat perubahan.
- Nama approver.
- Waktu persetujuan.
- Status transaksi.
- Referensi pembayaran.
Dengan data ini, setiap aktivitas dalam proses pembayaran dapat ditelusuri kembali ketika dibutuhkan.
Cash dan Bank Management
Cash dan Bank Management membantu bisnis memantau uang tunai serta saldo rekening yang digunakan untuk aktivitas operasional. Sistem yang rapi membuat setiap pemasukan dan pengeluaran dapat dicatat berdasarkan sumber dana yang benar.
Informasi tersebut juga penting untuk mengetahui posisi kas secara aktual.
1. Buat Master Cash dan Bank Account
Setiap sumber dana sebaiknya memiliki akun tersendiri di dalam sistem. Pemisahan ini membantu bisnis mengetahui saldo dan transaksi pada masing-masing rekening.
Master account dapat mencakup:
- Kas kantor.
- Petty cash.
- Rekening operasional.
- Rekening penerimaan.
- Rekening payroll.
- Rekening marketplace.
- Rekening proyek tertentu.
Setiap account dapat memiliki kode, nama, bank, nomor rekening, mata uang, serta status aktif.
2. Setiap Transaksi Menggunakan Account yang Benar
Pemasukan dan pengeluaran harus dicatat berdasarkan rekening yang benar agar laporan tidak menampilkan saldo yang keliru. Proses ini juga mempermudah rekonsiliasi dengan mutasi bank.
Pencatatan transaksi dapat meliputi:
- Customer payment.
- Vendor payment.
- Transfer antar rekening.
- Biaya operasional.
- Pengisian petty cash.
- Refund.
- Biaya administrasi bank.
Ketepatan pemilihan account akan memengaruhi akurasi laporan keuangan secara keseluruhan.
3. Tampilkan Cash Movement
Cash Movement menunjukkan pergerakan dana masuk dan keluar dalam periode tertentu. Laporan ini membantu manajemen memahami bagaimana uang digunakan dan dari mana penerimaan berasal.
Informasi yang dapat ditampilkan antara lain:
- Opening balance.
- Total cash in.
- Total cash out.
- Transfer antar account.
- Closing balance.
- Transaksi berdasarkan kategori.
- Riwayat per rekening.
Dengan monitoring cash movement yang baik, bisnis dapat mengontrol likuiditas, merencanakan kebutuhan dana, dan mengambil keputusan keuangan berdasarkan data yang lebih akurat.
Rekonsiliasi Bank
Rekonsiliasi bank adalah proses mencocokkan transaksi yang tercatat di sistem internal dengan mutasi rekening bank. Proses ini membantu bisnis memastikan bahwa pembayaran masuk, pengeluaran, biaya administrasi, dan transaksi lainnya sudah tercatat dengan benar.
Dalam software custom, rekonsiliasi dapat dibuat lebih terstruktur agar tim keuangan tidak perlu memeriksa seluruh transaksi secara manual satu per satu.
1. Import atau Ambil Data Bank
Langkah pertama adalah memasukkan data transaksi bank ke dalam sistem. Metodenya dapat disesuaikan dengan kemampuan bank dan kebutuhan bisnis.
Beberapa pendekatan yang dapat digunakan:
- Import mutasi melalui CSV atau Excel.
- Mengambil data melalui API bank jika tersedia.
- Mengunggah rekening koran secara berkala.
- Menyimpan tanggal, nominal, dan deskripsi transaksi.
- Mengelompokkan rekening berdasarkan perusahaan atau cabang.
- Menentukan periode rekonsiliasi.
Data tersebut kemudian menjadi dasar untuk mencocokkan transaksi dengan catatan keuangan internal.
2. Matching Transaksi
Setelah data bank tersedia, sistem dapat melakukan pencocokan dengan transaksi yang sudah tercatat. Matching dapat dilakukan berdasarkan beberapa parameter agar proses pemeriksaan menjadi lebih cepat.
Kriteria pencocokan dapat meliputi:
- Nominal transaksi.
- Tanggal pembayaran.
- Nomor invoice.
- Nomor referensi.
- Nama pelanggan atau vendor.
- Rekening tujuan atau asal.
- Keterangan transaksi.
Transaksi yang cocok dapat langsung ditandai sebagai reconciled, sedangkan data yang tidak sesuai diteruskan untuk pemeriksaan.
3. Gunakan Exception Queue
Tidak semua transaksi dapat dicocokkan secara otomatis. Karena itu, sistem sebaiknya menyediakan exception queue untuk menampung transaksi yang membutuhkan pemeriksaan manual.
Exception queue dapat digunakan untuk:
- Transaksi dengan nominal berbeda.
- Pembayaran tanpa nomor referensi.
- Pembayaran gabungan beberapa invoice.
- Transaksi yang belum tercatat di sistem.
- Biaya administrasi bank.
- Refund atau koreksi.
- Transaksi ganda.
Dengan mekanisme ini, tim keuangan dapat fokus hanya pada transaksi bermasalah tanpa harus memeriksa seluruh data.
Petty Cash dalam Software Custom
Petty cash digunakan untuk mencatat pengeluaran operasional dengan nominal relatif kecil, seperti transportasi, konsumsi, perlengkapan kantor, atau kebutuhan mendadak. Pengelolaan secara digital membantu menjaga penggunaan kas kecil tetap tercatat dan dapat dipertanggungjawabkan.
Software custom dapat mengatur proses mulai dari permintaan dana hingga pencatatan realisasi.
1. Buat Cash Request
Sebelum dana dikeluarkan, pengguna dapat membuat permintaan petty cash melalui sistem. Permintaan tersebut kemudian diteruskan kepada pihak yang memiliki kewenangan untuk memberikan persetujuan.
Informasi yang dapat dicatat antara lain:
- Nama pemohon.
- Tanggal pengajuan.
- Nominal yang dibutuhkan.
- Tujuan penggunaan.
- Kategori pengeluaran.
- Department atau cost center.
- Dokumen pendukung.
- Status approval.
Alur ini membantu bisnis mengetahui penggunaan dana sejak sebelum pengeluaran terjadi.
2. Catat Realization
Setelah dana digunakan, pemohon perlu mencatat realisasi pengeluaran. Nilai realisasi tidak selalu sama dengan jumlah yang sebelumnya diajukan.
Pencatatan dapat mencakup:
- Nominal aktual.
- Tanggal transaksi.
- Nama merchant atau vendor.
- Bukti pembayaran.
- Keterangan pengeluaran.
- Selisih antara request dan realisasi.
- Dana yang harus dikembalikan jika ada.
Dokumentasi yang lengkap membuat proses audit petty cash menjadi lebih mudah.
3. Hitung Saldo
Sistem dapat menghitung saldo petty cash secara otomatis berdasarkan dana masuk dan pengeluaran yang telah disetujui.
Informasi yang dapat ditampilkan antara lain:
- Saldo awal.
- Total dana masuk.
- Total pengeluaran.
- Saldo berjalan.
- Dana yang masih dalam proses.
- Pengeluaran berdasarkan periode.
- Riwayat transaksi.
Dengan pencatatan yang konsisten, kondisi kas kecil dapat dipantau tanpa menghitung ulang secara manual.
Expense Management
Expense management membantu perusahaan mencatat, mengontrol, dan menganalisis berbagai pengeluaran operasional. Sistem yang terstruktur dapat memberikan visibilitas lebih baik terhadap biaya sekaligus mendukung proses approval.
Pengelolaan expense juga dapat dihubungkan dengan departemen, proyek, cabang, maupun cost center.
1. Buat Kategori Expense
Setiap pengeluaran sebaiknya memiliki kategori agar laporan keuangan lebih mudah dianalisis. Kategori dapat disesuaikan dengan karakter operasional perusahaan.
Contohnya:
- Transportasi.
- Konsumsi.
- Perjalanan dinas.
- Marketing.
- Software dan subscription.
- Perlengkapan kantor.
- Maintenance.
- Biaya operasional lainnya.
Pengelompokan tersebut membantu manajemen melihat jenis biaya yang paling banyak digunakan dalam periode tertentu.
2. Gunakan Department atau Cost Center
Expense dapat dikaitkan dengan department atau cost center sehingga setiap biaya memiliki penanggung jawab yang jelas. Struktur seperti ini sangat membantu perusahaan dengan banyak divisi atau unit kerja.
Data yang dapat dicatat meliputi:
- Department pemohon.
- Cost center.
- Lokasi atau cabang.
- Project ID.
- Budget terkait.
- PIC.
- Periode penggunaan biaya.
Hasilnya, perusahaan dapat menganalisis biaya berdasarkan unit yang benar-benar menggunakan anggaran tersebut.
3. Approval Berdasarkan Rule
Tidak semua expense perlu menggunakan jalur persetujuan yang sama. Software custom dapat menjalankan approval berdasarkan aturan tertentu.
Rule dapat dibuat berdasarkan:
- Nilai transaksi.
- Jenis expense.
- Department.
- Jabatan pemohon.
- Cost center.
- Project tertentu.
- Batas budget.
Sebagai contoh, pengeluaran kecil dapat cukup disetujui supervisor, sementara nominal besar membutuhkan approval manager atau direktur.
Cost Center untuk Analisis Biaya
Cost center digunakan untuk mengelompokkan biaya berdasarkan bagian tertentu dalam organisasi. Tujuannya adalah membantu manajemen mengetahui dari mana biaya berasal dan bagaimana penggunaannya.
Dengan sistem yang baik, laporan keuangan tidak hanya menunjukkan total pengeluaran, tetapi juga distribusi biaya di dalam organisasi.
1. Berdasarkan Departemen
Perusahaan dapat membuat cost center berdasarkan fungsi internal agar biaya setiap departemen mudah dianalisis.
Contohnya:
- Marketing.
- Sales.
- Finance.
- Human Resources.
- IT.
- Operations.
- Customer Service.
Laporan kemudian dapat digunakan untuk membandingkan penggunaan anggaran antar departemen.
2. Berdasarkan Cabang
Bisnis dengan banyak lokasi dapat menggunakan cabang sebagai cost center. Pendekatan ini membantu perusahaan melihat biaya operasional masing-masing lokasi secara terpisah.
Analisis dapat mencakup:
- Biaya sewa.
- Biaya pegawai.
- Utilitas.
- Marketing lokal.
- Maintenance.
- Transportasi.
- Biaya operasional lainnya.
Data tersebut dapat dibandingkan dengan performa penjualan setiap cabang untuk menilai efisiensinya.
3. Berdasarkan Unit Bisnis
Perusahaan dengan beberapa lini usaha dapat menggunakan unit bisnis sebagai cost center. Setiap unit kemudian memiliki pencatatan biaya yang lebih terpisah.
Pembagian dapat membantu:
- Mengetahui biaya setiap lini usaha.
- Membandingkan efisiensi operasional.
- Menentukan kebutuhan budget.
- Menilai kontribusi setiap unit.
- Mengidentifikasi biaya yang terlalu tinggi.
- Mendukung keputusan ekspansi atau efisiensi.
Struktur cost center sebaiknya dibuat sesuai kebutuhan analisis, bukan sekadar mengikuti struktur organisasi.
Project Accounting
Project accounting digunakan untuk mencatat pendapatan dan biaya berdasarkan proyek tertentu. Metode ini penting bagi bisnis jasa, kontraktor, software house, agency, konsultan, maupun perusahaan yang mengelola banyak proyek secara bersamaan.
Melalui software custom, setiap transaksi dapat dihubungkan dengan proyek sehingga profitabilitasnya lebih mudah dipantau.
1. Setiap Transaksi Memiliki Project ID
Setiap proyek dapat diberikan identitas unik berupa Project ID. Kode tersebut digunakan untuk menghubungkan transaksi, invoice, expense, dan aktivitas keuangan lainnya.
Project ID dapat digunakan pada:
- Invoice pelanggan.
- Pembelian.
- Expense.
- Petty cash.
- Timesheet.
- Pembayaran vendor.
- Reimbursement.
- Billing.
Dengan struktur ini, seluruh transaksi terkait proyek dapat dikumpulkan dalam satu laporan.
2. Bandingkan Revenue dan Cost
Setelah transaksi terhubung dengan proyek, sistem dapat membandingkan pendapatan dengan biaya yang dikeluarkan. Informasi tersebut membantu manajemen mengetahui tingkat keuntungan proyek.
Analisis dapat mencakup:
- Total nilai kontrak.
- Revenue yang sudah diakui.
- Biaya tenaga kerja.
- Biaya vendor.
- Expense operasional.
- Gross profit.
- Margin proyek.
Jika biaya mulai melebihi perencanaan, manajemen dapat mengambil tindakan sebelum margin semakin menurun.
3. Pantau Billing
Project accounting juga membantu bisnis memonitor proses penagihan kepada pelanggan. Hal ini penting terutama untuk proyek yang menggunakan termin atau pembayaran berdasarkan milestone.
Sistem dapat menampilkan:
- Nilai kontrak.
- Termin pembayaran.
- Invoice yang sudah diterbitkan.
- Invoice yang sudah dibayar.
- Outstanding invoice.
- Jadwal billing berikutnya.
- Sisa nilai yang belum ditagihkan.
Pemantauan billing yang terintegrasi membantu tim finance dan project manager menjaga arus kas sekaligus memastikan setiap pekerjaan sudah ditagihkan sesuai kesepakatan.
Budgeting dalam Software Akuntansi
Budgeting dalam software akuntansi membantu bisnis merencanakan penggunaan dana sekaligus mengawasi realisasinya secara lebih terstruktur. Dengan sistem yang terintegrasi, manajemen dapat melihat apakah pengeluaran dan pendapatan masih sesuai dengan rencana yang telah ditetapkan.
Selain menjadi alat perencanaan, budgeting juga dapat digunakan sebagai dasar evaluasi kinerja keuangan setiap periode.
1. Buat Budget per Period
Budget sebaiknya dibuat berdasarkan periode tertentu agar perusahaan memiliki target keuangan yang jelas. Periodenya dapat disesuaikan dengan kebutuhan dan pola operasional bisnis.
Pembagian budget dapat dilakukan berdasarkan:
- Bulanan.
- Kuartalan.
- Semester.
- Tahunan.
- Periode proyek tertentu.
- Periode kampanye atau aktivitas khusus.
Melalui pembagian tersebut, manajemen lebih mudah memonitor penggunaan anggaran dan melakukan penyesuaian ketika kondisi bisnis berubah.
2. Budget per Department
Selain berdasarkan periode, anggaran dapat dipisahkan untuk setiap departemen atau divisi. Pendekatan ini membantu perusahaan mengetahui kebutuhan dana dan tingkat pengeluaran masing-masing bagian.
Budget dapat dibedakan untuk:
- Marketing.
- Sales.
- Operasional.
- Human Resources.
- Teknologi dan IT.
- Produksi.
- Administrasi.
- Cabang atau unit bisnis.
Setiap department dapat memiliki batas anggaran sesuai tanggung jawabnya. Manajemen kemudian dapat memantau penggunaannya tanpa mencampurkan seluruh pengeluaran perusahaan.
3. Bandingkan Budget dan Actual
Budget akan lebih bermanfaat jika dibandingkan dengan realisasi atau actual. Perbandingan tersebut menunjukkan apakah kondisi keuangan sesuai rencana, melebihi anggaran, atau justru berada di bawah target.
Informasi yang dapat dianalisis antara lain:
- Budget pendapatan dibandingkan actual.
- Budget biaya dibandingkan pengeluaran aktual.
- Selisih dalam nominal.
- Persentase variance.
- Department dengan pengeluaran terbesar.
- Periode dengan penyimpangan anggaran.
- Penyebab perbedaan budget dan actual.
Analisis ini membantu manajemen mengambil tindakan lebih cepat ketika terjadi penyimpangan yang signifikan.
Cash Flow Dashboard
Cash flow dashboard memberikan gambaran mengenai pergerakan uang masuk dan keluar dalam bisnis. Dashboard tersebut penting karena perusahaan yang mencatat keuntungan belum tentu memiliki kondisi kas yang sehat pada waktu yang sama.
Informasi cash flow yang tersaji secara ringkas membuat manajemen lebih mudah memahami kemampuan perusahaan dalam memenuhi kebutuhan operasional.
1. Cash In
Cash in merupakan seluruh arus kas yang masuk ke perusahaan dalam periode tertentu. Sumbernya dapat berbeda tergantung model bisnis yang dijalankan.
Beberapa contoh cash in meliputi:
- Pembayaran penjualan.
- Pelunasan piutang.
- Pendapatan jasa.
- Pendapatan berulang.
- Penambahan modal.
- Penerimaan investasi.
- Pendapatan lainnya.
Dashboard dapat membantu menunjukkan sumber penerimaan terbesar dan perkembangan arus kas dari waktu ke waktu.
2. Cash Out
Cash out menggambarkan dana yang keluar untuk menjalankan operasional maupun memenuhi kewajiban perusahaan. Pengawasan terhadap arus kas keluar penting agar pengeluaran tetap terkendali.
Cash out dapat berasal dari:
- Pembayaran supplier.
- Gaji dan biaya tenaga kerja.
- Sewa tempat.
- Biaya marketing.
- Pembelian inventory.
- Pembayaran utang.
- Pajak dan biaya administrasi.
- Investasi peralatan atau teknologi.
Dengan data yang terorganisasi, manajemen dapat mengetahui kategori pengeluaran yang paling banyak menggunakan kas perusahaan.
3. Forecast
Cash flow forecast digunakan untuk memperkirakan kondisi kas pada periode mendatang. Perhitungan dapat memanfaatkan saldo saat ini, rencana pemasukan, jadwal pembayaran, serta kewajiban yang akan jatuh tempo.
Forecast dapat membantu bisnis dalam:
- Memperkirakan saldo kas.
- Mengetahui potensi kekurangan dana.
- Merencanakan pembayaran.
- Menentukan waktu investasi.
- Mengatur kebutuhan modal kerja.
- Mengantisipasi periode pengeluaran tinggi.
- Menyiapkan kebutuhan pendanaan.
Forecast bukan angka yang selalu pasti sehingga perlu diperbarui mengikuti kondisi aktual bisnis.
Financial Reporting
Financial reporting memberikan gambaran formal mengenai kondisi dan performa keuangan perusahaan. Software akuntansi dapat membantu menyusun laporan berdasarkan transaksi yang telah tercatat sehingga prosesnya lebih cepat dan konsisten.
Tiga laporan utama yang umum digunakan adalah Profit and Loss, Balance Sheet, dan Cash Flow Report.
1. Profit and Loss
Profit and Loss Statement atau laporan laba rugi menunjukkan pendapatan, biaya, dan laba atau rugi dalam periode tertentu. Laporan ini membantu perusahaan menilai performa bisnis dari sisi profitabilitas.
Informasi di dalamnya biasanya mencakup:
- Revenue.
- Cost of Goods Sold.
- Gross Profit.
- Operating Expenses.
- Operating Profit.
- Pendapatan atau biaya lainnya.
- Net Profit atau Net Loss.
Melalui laporan laba rugi, manajemen dapat melihat apakah pertumbuhan pendapatan juga menghasilkan keuntungan yang sehat.
2. Balance Sheet
Balance Sheet atau neraca menggambarkan posisi keuangan perusahaan pada waktu tertentu. Struktur utamanya terdiri dari aset, kewajiban, dan ekuitas.
Komponen yang dapat ditampilkan meliputi:
- Kas dan bank.
- Piutang.
- Inventory.
- Aset tetap.
- Utang usaha.
- Kewajiban lainnya.
- Modal.
- Laba ditahan.
Neraca membantu manajemen memahami apa yang dimiliki perusahaan, jumlah kewajiban yang harus dibayar, dan kondisi ekuitas bisnis.
3. Cash Flow Report
Cash Flow Report menjelaskan bagaimana kas bergerak selama periode tertentu. Fokus laporan ini berbeda dengan laba rugi karena transaksi yang menghasilkan keuntungan belum tentu langsung menghasilkan penerimaan kas.
Laporan arus kas umumnya dikelompokkan menjadi:
- Aktivitas operasional.
- Aktivitas investasi.
- Aktivitas pendanaan.
- Penerimaan kas.
- Pengeluaran kas.
- Perubahan saldo kas.
- Saldo kas akhir periode.
Laporan tersebut membantu perusahaan memahami sumber dan penggunaan dana secara lebih nyata.
Management Reporting Berbeda dengan Laporan Akuntansi
Laporan akuntansi biasanya mengikuti struktur keuangan yang digunakan untuk mencatat dan menyajikan kondisi perusahaan. Sementara itu, management reporting dirancang untuk membantu pimpinan memahami performa bisnis dan mengambil keputusan.
Karena kebutuhan setiap perusahaan berbeda, management report dapat dibuat lebih fleksibel berdasarkan indikator yang paling relevan.
1. Revenue per Channel
Menampilkan revenue per channel membantu perusahaan mengetahui kanal yang memberikan kontribusi pendapatan terbesar. Analisis ini terutama berguna bagi bisnis yang memiliki beberapa saluran penjualan.
Channel dapat berupa:
- Website.
- Marketplace.
- Toko fisik.
- Sales langsung.
- Reseller.
- Distributor.
- Social commerce.
- Cabang.
Data tersebut dapat digunakan untuk menentukan channel yang perlu dipertahankan, dikembangkan, atau dievaluasi.
2. Margin per Product
Penjualan tinggi tidak selalu berarti sebuah produk memberikan keuntungan terbesar. Oleh karena itu, management reporting perlu memperhatikan margin dari setiap produk atau kategori.
Analisis margin dapat melihat:
- Harga jual.
- Harga pokok.
- Gross margin.
- Biaya tambahan.
- Margin dalam nominal.
- Margin dalam persentase.
- Perbandingan antarproduk.
Informasi tersebut membantu perusahaan menentukan produk yang paling menguntungkan dan produk yang membutuhkan evaluasi harga atau biaya.
3. Profit per Branch
Untuk bisnis dengan banyak lokasi, profit per branch dapat menunjukkan performa masing-masing cabang secara lebih objektif. Revenue yang tinggi belum tentu menghasilkan keuntungan tinggi apabila biaya operasional cabang juga besar.
Analisis cabang dapat mencakup:
- Revenue per cabang.
- Biaya operasional.
- Gross profit.
- Net profit.
- Margin.
- Pertumbuhan penjualan.
- Perbandingan performa antarcabang.
Hasil analisis dapat menjadi dasar ketika perusahaan ingin melakukan ekspansi, meningkatkan efisiensi, atau mengevaluasi cabang tertentu.
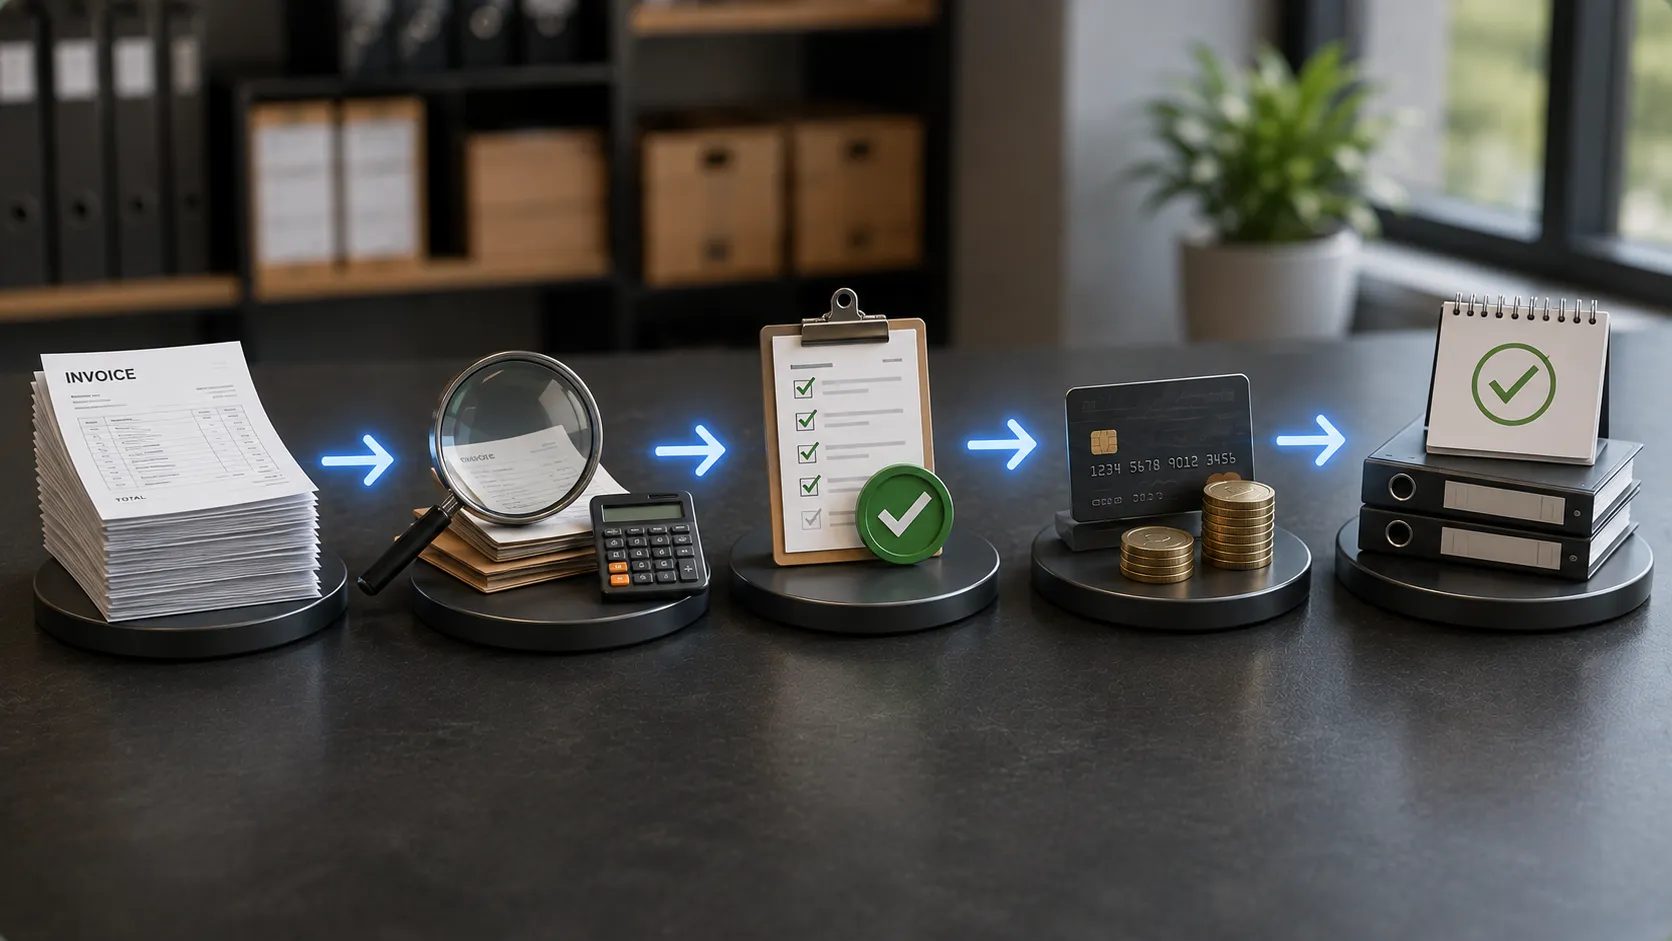
Dashboard Keuangan untuk Management
Dashboard keuangan membantu manajemen melihat informasi penting tanpa harus membaca seluruh transaksi satu per satu. Data yang kompleks dapat diringkas menjadi indikator, grafik, dan perbandingan yang lebih mudah dipahami.
Dashboard sebaiknya menampilkan informasi yang benar-benar dibutuhkan untuk pengambilan keputusan, bukan sekadar memasukkan sebanyak mungkin data.
1. KPI Utama
Key Performance Indicator atau KPI keuangan digunakan untuk melihat kondisi bisnis secara cepat. Indikator yang ditampilkan dapat berbeda sesuai karakter dan kebutuhan perusahaan.
Beberapa KPI yang dapat digunakan meliputi:
- Revenue.
- Gross Profit.
- Net Profit.
- Gross Margin.
- Operating Expenses.
- Cash Balance.
- Accounts Receivable.
- Accounts Payable.
- Pertumbuhan pendapatan.
Pemilihan KPI yang tepat membantu manajemen fokus pada angka yang paling berpengaruh terhadap kondisi bisnis.
2. Aging
Aging digunakan untuk mengelompokkan piutang atau utang berdasarkan lamanya transaksi belum diselesaikan. Informasi ini penting terutama bagi perusahaan yang banyak menggunakan sistem pembayaran tempo.
Aging dapat dibagi menjadi:
- Belum jatuh tempo.
- 1–30 hari.
- 31–60 hari.
- 61–90 hari.
- Lebih dari 90 hari.
- Total outstanding.
- Pelanggan atau supplier terkait.
Dari informasi tersebut, perusahaan dapat menentukan prioritas penagihan sekaligus memantau kewajiban yang akan segera jatuh tempo.
3. Budget vs Actual
Dashboard Budget vs Actual menunjukkan perbandingan antara rencana keuangan dan realisasi dalam satu tampilan. Perbedaan atau variance dapat ditampilkan untuk membantu manajemen menemukan area yang membutuhkan perhatian.
Dashboard dapat memperlihatkan:
- Budget revenue dan actual revenue.
- Budget biaya dan actual biaya.
- Nominal variance.
- Persentase variance.
- Perbandingan per department.
- Perbandingan antarperiode.
- Tren pencapaian budget.
Dengan informasi tersebut, manajemen tidak perlu menunggu akhir tahun untuk mengevaluasi anggaran. Koreksi dan penyesuaian dapat dilakukan lebih cepat berdasarkan kondisi keuangan yang sedang berjalan.
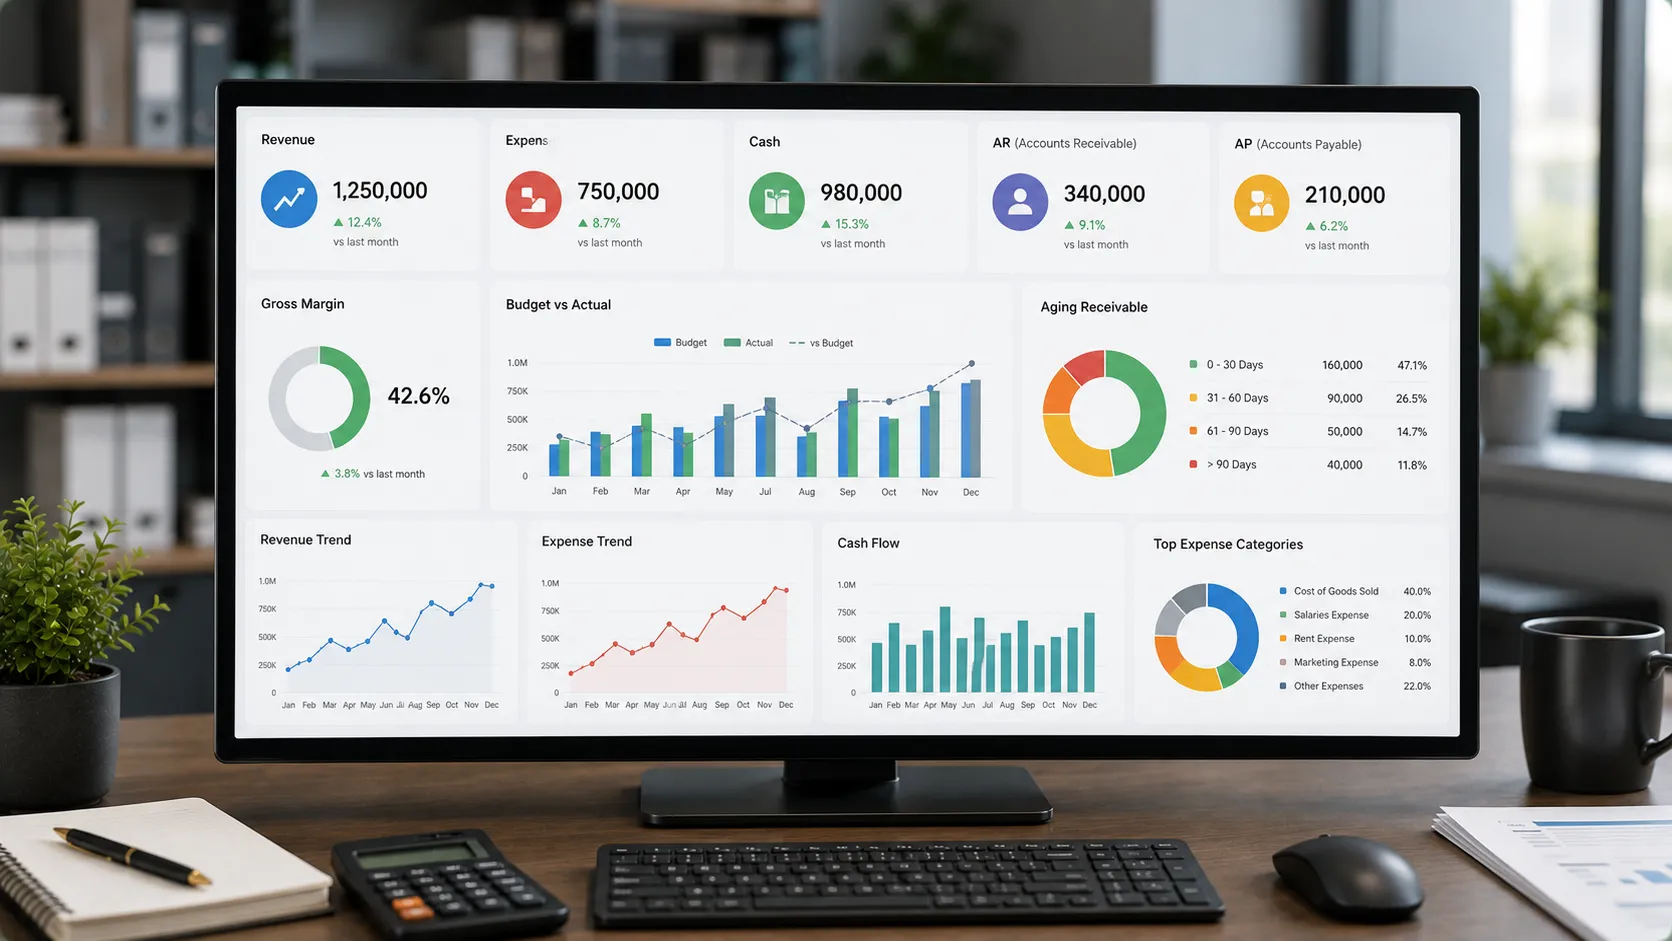
Integrasi Software Akuntansi dengan Sales
Integrasi software akuntansi dengan sistem sales membantu bisnis menghubungkan proses penjualan dengan pencatatan keuangan. Data tidak perlu dimasukkan berulang kali sehingga proses pembuatan invoice, pencatatan pembayaran, dan pelaporan dapat berjalan lebih efisien.
1. Sales Order
Sales order menjadi salah satu titik awal dalam proses integrasi. Ketika tim sales membuat pesanan yang telah disetujui pelanggan, informasi tersebut dapat diteruskan ke sistem akuntansi sesuai workflow yang digunakan.
Data yang dapat terhubung meliputi:
- Nama pelanggan.
- Produk atau layanan.
- Jumlah pesanan.
- Harga dan diskon.
- Pajak yang berlaku.
- Termin pembayaran.
- Nomor sales order.
Alur tersebut membantu mengurangi input ulang sekaligus menjaga konsistensi data antara bagian sales dan finance.
2. Invoice
Setelah sales order memenuhi kondisi tertentu, invoice dapat dibuat berdasarkan data transaksi yang sudah tersedia. Cara ini lebih efisien dibandingkan bagian finance harus mengetik kembali detail pesanan secara manual.
Integrasi invoice dapat membantu:
- Mengambil data pelanggan secara otomatis.
- Menggunakan nilai transaksi dari sales order.
- Menghitung pajak sesuai konfigurasi.
- Menentukan tanggal jatuh tempo.
- Mencatat piutang pelanggan.
- Menghubungkan invoice dengan transaksi asal.
- Mempermudah pelacakan status tagihan.
Tim finance tetap dapat melakukan pemeriksaan sebelum invoice dikirim jika bisnis membutuhkan proses approval.
3. Payment
Saat pembayaran diterima, status invoice dan transaksi dapat diperbarui berdasarkan data pembayaran yang masuk. Metode integrasinya dapat berbeda tergantung sistem dan metode pembayaran yang digunakan.
Informasi yang dapat dicatat antara lain:
- Nomor invoice.
- Nominal pembayaran.
- Tanggal pembayaran.
- Metode pembayaran.
- Status lunas atau sebagian.
- Sisa piutang.
- Referensi transaksi.
Pencatatan yang terhubung membantu tim sales maupun finance mengetahui status pembayaran tanpa harus melakukan konfirmasi berulang melalui proses manual.
Integrasi dengan CRM
CRM berfungsi mengelola hubungan dengan calon pelanggan dan pelanggan selama proses penjualan. Ketika terintegrasi dengan sistem keuangan, perjalanan dari opportunity hingga transaksi dapat dicatat secara lebih terstruktur.
1. Opportunity
Opportunity mencatat potensi transaksi yang sedang ditangani oleh tim sales. Pada tahap ini, transaksi biasanya belum perlu dicatat sebagai pendapatan karena proses penjualan masih berlangsung.
Informasi opportunity dapat mencakup:
- Nama calon pelanggan.
- Nilai potensi transaksi.
- Produk atau layanan yang diminati.
- PIC sales.
- Tahapan pipeline.
- Estimasi tanggal closing.
- Riwayat komunikasi.
Data tersebut membantu perusahaan memantau pipeline tanpa mencampurkannya dengan transaksi keuangan yang sudah benar-benar terjadi.
2. Closing
Ketika opportunity berhasil mencapai tahap closing, status transaksi dapat berubah dari peluang menjadi penjualan yang dikonfirmasi. Sistem kemudian dapat meneruskan data yang diperlukan ke proses administrasi atau keuangan.
Proses setelah closing dapat mencakup:
- Mengubah status opportunity.
- Membuat data pelanggan.
- Membuat sales order.
- Mengirim informasi ke finance.
- Memulai proses onboarding.
- Memberikan notifikasi kepada tim terkait.
- Mencatat nilai transaksi aktual.
Integrasi seperti ini membuat perpindahan data dari sales menuju finance menjadi lebih terstruktur.
3. Invoice
Setelah closing dikonfirmasi, invoice dapat dibuat berdasarkan data transaksi yang berasal dari CRM atau sales system. Detail pelanggan tidak perlu dimasukkan kembali apabila integrasi sudah dirancang dengan baik.
Alur invoice dapat membantu:
- Menggunakan data pelanggan yang sama.
- Mengambil nilai transaksi hasil closing.
- Menentukan termin pembayaran.
- Menghubungkan invoice dengan opportunity.
- Memantau status pembayaran dari CRM.
- Memberikan informasi pembayaran kepada sales.
- Mempermudah pelaporan penjualan.
Dengan demikian, tim sales dapat mengetahui perkembangan pembayaran tanpa harus selalu meminta informasi kepada bagian finance.
Integrasi dengan ERP
ERP menghubungkan berbagai fungsi bisnis dalam satu ekosistem, mulai dari penjualan, inventory, purchasing, hingga keuangan. Integrasi yang baik membantu setiap departemen menggunakan data yang konsisten tanpa membuat pencatatan terpisah.
1. Sales
Modul sales mencatat transaksi sejak penawaran hingga pesanan dikonfirmasi. Informasi tersebut kemudian dapat memengaruhi modul lain sesuai proses bisnis perusahaan.
Data sales dapat digunakan untuk:
- Membuat sales order.
- Mengecek ketersediaan barang.
- Mengalokasikan stok.
- Membuat invoice.
- Memperbarui piutang.
- Mencatat performa penjualan.
- Menghasilkan laporan transaksi.
Hubungan antar modul membuat proses penjualan lebih mudah dipantau dari awal sampai selesai.
2. Inventory
Saat transaksi penjualan diproses, inventory dapat diperbarui sesuai jumlah barang yang keluar. Perubahan tersebut membantu bisnis mengetahui kondisi persediaan secara lebih aktual.
Integrasi inventory dapat mencakup:
- Reservasi stok.
- Pengurangan barang setelah fulfilment.
- Pencatatan barang masuk.
- Transfer antar lokasi.
- Monitoring minimum stock.
- Pelacakan pergerakan barang.
- Rekonsiliasi persediaan.
Informasi inventory selanjutnya dapat digunakan untuk menentukan kebutuhan pembelian.
3. Purchasing
Ketika stok mencapai batas tertentu, sistem dapat membantu bagian purchasing mengetahui barang yang perlu dibeli. Proses tersebut dapat dilanjutkan melalui purchase request atau purchase order sesuai SOP perusahaan.
Workflow purchasing dapat meliputi:
- Mendeteksi kebutuhan stok.
- Membuat purchase request.
- Menjalankan proses approval.
- Membuat purchase order.
- Mencatat supplier.
- Menerima barang.
- Menghubungkan pembelian dengan finance.
Keterhubungan tersebut membantu perusahaan mengelola pembelian berdasarkan kebutuhan operasional yang lebih terukur.
Integrasi dengan Inventory
Sistem inventory tidak hanya berhubungan dengan stok barang. Data persediaan juga berkaitan erat dengan purchasing dan finance karena setiap barang masuk atau keluar memiliki dampak terhadap operasional maupun pencatatan keuangan.
1. Purchasing
Proses purchasing menambah persediaan ketika perusahaan membeli barang dari supplier. Setelah purchase order dibuat, data dapat digunakan oleh gudang dan bagian finance.
Informasi yang dapat diintegrasikan meliputi:
- Supplier.
- Produk yang dibeli.
- Jumlah barang.
- Harga pembelian.
- Purchase order.
- Jadwal penerimaan.
- Status pembelian.
Integrasi ini membantu menghubungkan kebutuhan barang dengan proses pengadaan.
2. Inventory
Setelah barang diterima, jumlah stok dapat diperbarui berdasarkan penerimaan aktual. Sistem juga dapat mencatat apabila jumlah barang berbeda dari purchase order.
Proses inventory dapat mencakup:
- Goods receipt.
- Penambahan stok.
- Pemeriksaan kuantitas.
- Pencatatan lokasi penyimpanan.
- Transfer barang.
- Penyesuaian stok.
- Riwayat pergerakan persediaan.
Pencatatan yang konsisten membuat data inventory lebih mudah digunakan oleh bagian lain.
3. Finance
Transaksi pembelian kemudian dapat diteruskan ke proses keuangan. Finance dapat mencocokkan purchase order, penerimaan barang, dan tagihan supplier sebelum pembayaran dilakukan.
Integrasi dengan finance membantu:
- Mencatat utang supplier.
- Memeriksa nilai pembelian.
- Menghubungkan invoice supplier.
- Menentukan jatuh tempo.
- Mencatat pembayaran.
- Memantau saldo utang.
- Menyusun laporan biaya pembelian.
Alur tersebut membantu menjaga hubungan antara persediaan fisik dan pencatatan keuangan.
Integrasi dengan POS
Point of Sale atau POS menjadi sumber data transaksi bagi banyak bisnis retail. Integrasi POS dengan sistem finance dapat membantu pencatatan penjualan tanpa mengharuskan tim melakukan input ulang setiap transaksi.
1. POS Mencatat Sales
Setiap transaksi yang terjadi di kasir dicatat melalui POS. Data tersebut dapat menjadi sumber utama untuk pencatatan penjualan harian.
Informasi transaksi biasanya meliputi:
- Produk yang terjual.
- Jumlah barang.
- Harga jual.
- Diskon.
- Pajak.
- Metode pembayaran.
- Waktu transaksi.
- Lokasi atau outlet.
Selain digunakan untuk laporan penjualan, data POS juga dapat memperbarui inventory apabila kedua sistem terhubung.
2. Data Dikirim ke Sistem Finance
Data transaksi kemudian dapat diteruskan ke sistem finance sesuai desain integrasi. Pengiriman dapat dilakukan secara real-time, berkala, atau menggunakan proses sinkronisasi tertentu.
Data yang dapat diteruskan antara lain:
- Total penjualan.
- Penjualan berdasarkan metode pembayaran.
- Pajak.
- Diskon.
- Refund.
- Transaksi tunai.
- Transaksi non-tunai.
Sistem finance selanjutnya dapat menggunakan data tersebut untuk pencatatan jurnal dan rekonsiliasi.
3. Gunakan Rekap jika Sesuai Arsitektur
Tidak semua bisnis perlu mengirim setiap transaksi POS sebagai satu jurnal terpisah ke software akuntansi. Pada bisnis dengan volume transaksi tinggi, pendekatan rekap dapat lebih sesuai selama kebutuhan audit dan detail transaksi tetap tersedia di sistem sumber.
Rekap dapat dibuat berdasarkan:
- Penjualan harian.
- Outlet.
- Metode pembayaran.
- Jenis transaksi.
- Pajak.
- Refund atau pembatalan.
- Periode tertentu.
Detail transaksi tetap disimpan di POS, sedangkan sistem finance menerima data ringkasan yang dibutuhkan untuk pencatatan akuntansi. Pemilihan metode real-time atau rekap sebaiknya mengikuti volume transaksi, kebutuhan laporan, kemampuan sistem, serta arsitektur integrasi yang digunakan.
Integrasi dengan Marketplace
Integrasi marketplace membantu bisnis menghubungkan data pesanan, pembayaran, biaya layanan, dan settlement ke sistem internal. Namun, data dari marketplace tidak selalu dapat langsung dianggap sebagai penerimaan kas karena terdapat potongan biaya, refund, subsidi, maupun jeda settlement.
1. Jangan Menyamakan Order Value dengan Cash Received
Nilai order menunjukkan total transaksi pelanggan, sedangkan cash received merupakan dana bersih yang benar-benar diterima bisnis. Keduanya bisa berbeda karena marketplace menerapkan berbagai komponen biaya.
Perbedaan tersebut dapat berasal dari:
- Biaya administrasi.
- Komisi marketplace.
- Biaya layanan.
- Program promo.
- Voucher.
- Refund.
- Subsidi ongkir.
- Potongan lainnya.
Karena itu, sistem finance sebaiknya memisahkan nilai transaksi kotor dengan nilai dana yang benar-benar masuk.
2. Simpan Data Settlement
Settlement adalah data penting untuk mengetahui kapan dan berapa dana yang diteruskan marketplace kepada bisnis. Informasi ini dibutuhkan agar pencatatan transaksi dapat dibandingkan dengan mutasi rekening.
Data settlement sebaiknya mencakup:
- Nomor transaksi.
- Tanggal order.
- Tanggal settlement.
- Nilai penjualan.
- Total potongan.
- Refund jika ada.
- Dana bersih diterima.
- Referensi pembayaran.
Penyimpanan data yang terstruktur akan mempermudah proses reconciliation dan pembuatan laporan keuangan.
3. Pisahkan Business Data dan Accounting Treatment
Data operasional dan perlakuan akuntansi sebaiknya tidak dicampur dalam satu logika tanpa pemisahan yang jelas. Sistem bisnis dapat mencatat aktivitas transaksi secara detail, sementara pencatatan akuntansi mengikuti kebijakan dan klasifikasi yang berlaku.
Pemisahan dapat dilakukan antara:
- Data order.
- Data pembayaran.
- Data settlement.
- Fee marketplace.
- Refund.
- Pendapatan.
- Piutang.
- Biaya.
- Pencatatan jurnal.
Dengan struktur tersebut, perubahan pada proses bisnis tidak langsung mengganggu logika pencatatan keuangan.
Integrasi dengan Payment Gateway
Payment gateway dapat membantu bisnis menerima pembayaran melalui berbagai metode dan memberikan status transaksi secara otomatis. Integrasi yang baik perlu memastikan bahwa setiap event pembayaran dapat dikaitkan dengan order yang benar.
1. Payment Event
Payment gateway biasanya mengirimkan informasi ketika terjadi perubahan status pembayaran. Event tersebut dapat digunakan sebagai pemicu untuk memperbarui sistem internal.
Beberapa status yang perlu diperhatikan antara lain:
- Payment pending.
- Payment berhasil.
- Payment gagal.
- Payment expired.
- Refund.
- Cancellation.
- Chargeback jika tersedia.
Status dari gateway sebaiknya disimpan bersama waktu kejadian dan referensi transaksi agar proses audit lebih mudah dilakukan.
2. Sistem Mencocokkan Order
Setelah menerima payment event, sistem perlu memastikan bahwa transaksi tersebut sesuai dengan order yang terdaftar. Pencocokan tidak sebaiknya hanya berdasarkan satu data sederhana.
Validasi dapat menggunakan:
- Order ID.
- Transaction ID.
- Nominal pembayaran.
- Currency.
- Customer reference.
- Payment method.
- Status transaksi.
- Timestamp.
Jika data tidak sesuai, transaksi sebaiknya masuk ke proses pemeriksaan sebelum status order diperbarui.
3. Finance Melakukan Reconciliation
Walaupun status pembayaran dapat diperbarui otomatis, reconciliation tetap penting untuk memastikan data sistem sesuai dengan dana yang benar-benar diterima.
Tim finance dapat membandingkan:
- Data order.
- Data payment gateway.
- Settlement report.
- Fee transaksi.
- Refund.
- Mutasi rekening.
- Pencatatan internal.
Proses ini membantu menemukan transaksi yang belum settle, nominal yang berbeda, atau biaya yang belum tercatat.
API sebagai Fondasi Integrasi Finance
API memungkinkan sistem keuangan berkomunikasi dengan aplikasi lain secara terstruktur. Melalui API, data dapat dibaca, dibuat, atau diperbarui tanpa harus memindahkannya secara manual.
1. API Membaca Data
API dapat digunakan untuk mengambil informasi dari sistem lain sesuai kebutuhan. Cara ini memudahkan dashboard, laporan, atau aplikasi finance memperoleh data terbaru.
Data yang dapat dibaca misalnya:
- Order.
- Invoice.
- Pembayaran.
- Settlement.
- Customer.
- Refund.
- Account balance.
- Status transaksi.
Akses sebaiknya hanya diberikan terhadap data yang memang diperlukan oleh sistem terkait.
2. API Membuat Data
Selain membaca informasi, API dapat digunakan untuk membuat data baru berdasarkan aktivitas dari sistem lain.
Contohnya:
- Membuat invoice.
- Membuat payment record.
- Membuat customer.
- Membuat jurnal.
- Menambahkan transaksi.
- Membuat refund record.
- Menambahkan reconciliation record.
Setiap proses pembuatan data perlu dilengkapi validasi agar transaksi tidak tercatat ganda.
3. Gunakan Authentication dan Permission
API finance tidak boleh dapat diakses secara bebas. Authentication dan permission diperlukan untuk memastikan hanya sistem atau pengguna yang memiliki hak tertentu yang dapat melakukan tindakan.
Kontrol akses dapat mencakup:
- API key.
- Access token.
- OAuth.
- Role-based permission.
- IP restriction.
- Expiration token.
- Audit log.
- Rate limiting.
Permission sebaiknya mengikuti prinsip minimum access agar setiap integrasi hanya mendapatkan hak sesuai kebutuhannya.
Webhook untuk Event Keuangan
Webhook memungkinkan satu sistem memberi tahu sistem lain segera setelah sebuah event terjadi. Berbeda dengan pengecekan berkala, webhook dapat membuat workflow berjalan lebih cepat setelah menerima notifikasi.
1. Payment Berhasil
Ketika payment gateway mengirimkan event pembayaran berhasil, sistem dapat memproses informasi tersebut secara otomatis setelah validasi selesai.
Workflow dapat mencakup:
- Menerima webhook.
- Memverifikasi signature.
- Memastikan order tersedia.
- Mencocokkan nominal.
- Menyimpan payment event.
- Memperbarui status pembayaran.
- Mengirim notifikasi internal.
Validasi tetap diperlukan agar webhook palsu atau data tidak sesuai tidak langsung mengubah transaksi.
2. Invoice Diperbarui
Status invoice dapat berubah setelah pembayaran berhasil dikonfirmasi. Informasi tersebut kemudian dapat diteruskan ke modul lain yang membutuhkan.
Perubahan dapat berupa:
- Unpaid menjadi paid.
- Partial payment.
- Overpayment.
- Expired.
- Cancelled.
- Refunded.
- Partially refunded.
Riwayat perubahan sebaiknya tetap disimpan agar setiap perubahan status dapat ditelusuri.
3. Workflow Dilanjutkan
Setelah pembayaran dan invoice tervalidasi, sistem dapat melanjutkan proses berikutnya tanpa menunggu input manual.
Workflow lanjutan dapat berupa:
- Memproses order.
- Mengaktifkan layanan.
- Membuka akses produk digital.
- Mengirim invoice atau receipt.
- Memberikan notifikasi kepada tim.
- Memulai fulfilment.
- Memperbarui dashboard finance.
Automasi Finance Harus Menggunakan Validation
Automasi keuangan membutuhkan validasi yang lebih ketat dibandingkan workflow administratif biasa. Kesalahan kecil pada nominal, akun, atau periode dapat berdampak langsung pada laporan dan reconciliation.
1. Validation Nominal
Sistem perlu memastikan jumlah transaksi yang diterima sesuai dengan nilai yang seharusnya.
Pemeriksaan dapat mencakup:
- Nilai order.
- Nilai pembayaran.
- Fee.
- Pajak.
- Diskon.
- Refund.
- Settlement.
- Currency.
Jika terdapat selisih di luar toleransi, transaksi dapat ditandai untuk pemeriksaan manual.
2. Validation Account
Setiap transaksi harus masuk ke akun atau kategori yang sesuai. Kesalahan mapping dapat membuat laporan keuangan tidak akurat meskipun nominal transaksi benar.
Validasi account dapat memeriksa:
- Revenue account.
- Bank account.
- Expense account.
- Tax account.
- Marketplace fee.
- Payment gateway fee.
- Refund account.
- Account mapping berdasarkan jenis transaksi.
Struktur mapping yang jelas akan membantu menjaga konsistensi pencatatan.
3. Validation Period
Tanggal transaksi juga perlu diperiksa agar pencatatan masuk ke periode yang benar. Hal ini penting terutama ketika pembayaran, settlement, dan pencatatan terjadi pada tanggal yang berbeda.
Validasi periode dapat mempertimbangkan:
- Transaction date.
- Payment date.
- Settlement date.
- Invoice date.
- Closing period.
- Cut-off laporan.
- Periode pajak.
Dengan validation yang baik, automasi finance tidak hanya bekerja lebih cepat, tetapi juga menghasilkan data yang lebih konsisten dan mudah direkonsiliasi.
Period Closing
Period closing adalah proses menutup periode pencatatan keuangan setelah seluruh transaksi diperiksa dan dianggap selesai. Mekanisme ini penting agar laporan pada periode sebelumnya tidak berubah akibat transaksi baru atau perubahan data yang dilakukan tanpa prosedur yang jelas.
Penerapan period closing juga membantu menjaga konsistensi laporan serta memudahkan proses audit dan rekonsiliasi.
1. Open Period
Open period merupakan kondisi ketika periode akuntansi masih aktif dan transaksi masih dapat dicatat, diperbarui, atau dikoreksi sesuai hak akses pengguna.
Dalam periode ini, tim finance dapat melakukan:
- Input transaksi baru.
- Pencatatan pendapatan dan biaya.
- Rekonsiliasi pembayaran.
- Pemeriksaan jurnal.
- Koreksi transaksi yang belum final.
- Verifikasi saldo akun.
- Pencatatan transaksi penyesuaian.
Sebelum periode ditutup, seluruh transaksi penting sebaiknya sudah diperiksa untuk mengurangi kebutuhan koreksi setelah closing.
2. Closing Process
Closing process dilakukan ketika periode pencatatan telah berakhir. Tim finance perlu memastikan data transaksi sudah lengkap, saldo sesuai, dan tidak terdapat transaksi penting yang belum dicatat.
Aktivitas closing dapat mencakup:
- Rekonsiliasi rekening bank.
- Pemeriksaan piutang dan utang.
- Verifikasi pendapatan dan biaya.
- Pemeriksaan jurnal manual.
- Penyesuaian saldo tertentu.
- Review laporan keuangan.
- Persetujuan dari pihak yang berwenang.
Setelah pemeriksaan selesai, periode dapat dilanjutkan ke status terkunci sesuai kebijakan perusahaan.
3. Locked Period
Locked period adalah periode yang sudah ditutup sehingga transaksi di dalamnya tidak dapat diubah secara bebas. Pembatasan tersebut membantu menjaga integritas laporan yang telah diselesaikan.
Sistem idealnya membatasi aktivitas seperti:
- Menambahkan transaksi ke periode tertutup.
- Mengubah nominal transaksi posted.
- Menghapus jurnal lama.
- Mengganti tanggal transaksi.
- Memodifikasi akun pencatatan tanpa prosedur.
- Melakukan perubahan tanpa otorisasi.
Jika ditemukan kesalahan setelah periode terkunci, koreksi sebaiknya dilakukan melalui mekanisme reversal atau adjustment yang dapat dilacak.
Reversal dan Adjustment
Kesalahan pencatatan tidak selalu harus diselesaikan dengan menghapus transaksi lama. Dalam sistem keuangan yang memiliki kontrol baik, reversal dan adjustment digunakan agar riwayat transaksi tetap tersedia dan dapat diaudit.
Pendekatan tersebut membuat perubahan data lebih transparan karena transaksi awal dan transaksi koreksinya tetap tercatat.
1. Gunakan Reversal
Reversal digunakan untuk membalik transaksi atau jurnal yang sebelumnya sudah tercatat. Sistem membuat transaksi baru dengan nilai berlawanan sehingga dampak transaksi awal dapat dinetralkan tanpa menghilangkan riwayatnya.
Reversal cocok digunakan ketika:
- Nominal transaksi salah.
- Akun jurnal tidak tepat.
- Transaksi tercatat dua kali.
- Dokumen dibatalkan.
- Pencatatan dilakukan pada transaksi yang seharusnya tidak terjadi.
- Kesalahan ditemukan setelah transaksi berstatus posted.
Riwayat transaksi awal tetap dipertahankan sehingga auditor dapat mengetahui apa yang terjadi dan bagaimana koreksinya dilakukan.
2. Gunakan Adjustment
Adjustment digunakan ketika nilai atau pencatatan tertentu perlu disesuaikan tanpa harus membatalkan keseluruhan transaksi sebelumnya.
Contohnya dapat berupa:
- Penyesuaian biaya.
- Koreksi selisih saldo.
- Penyesuaian pendapatan.
- Pencatatan depresiasi.
- Koreksi pembulatan.
- Penyesuaian accrual.
- Reklasifikasi akun.
Setiap adjustment sebaiknya memiliki alasan, referensi transaksi, dan informasi pengguna yang membuatnya.
3. Hindari Hard Delete Transaksi Posted
Hard delete berarti menghapus transaksi secara permanen dari database. Praktik ini sebaiknya dihindari untuk transaksi yang sudah berstatus posted karena dapat menghilangkan jejak perubahan dan mengganggu konsistensi laporan.
Sebagai alternatif, sistem dapat menggunakan:
- Reversal transaction.
- Adjustment journal.
- Void dengan riwayat tetap tersimpan.
- Status cancelled.
- Catatan alasan perubahan.
- Approval untuk koreksi tertentu.
Dengan pendekatan tersebut, histori transaksi tetap tersedia untuk kebutuhan audit maupun investigasi.
Audit Trail sebagai Fitur Penting
Audit trail merupakan catatan aktivitas yang menunjukkan siapa melakukan perubahan, data apa yang berubah, dan kapan perubahan tersebut dilakukan. Fitur ini penting pada aplikasi keuangan, ERP, CRM, inventory, maupun sistem bisnis lain yang memiliki data kritis.
Audit trail yang baik membantu perusahaan melakukan pemeriksaan ketika ditemukan perubahan atau ketidaksesuaian data.
1. Catat User
Setiap aktivitas penting sebaiknya dikaitkan dengan akun pengguna yang melakukannya. Identitas tersebut membantu menentukan pihak yang bertanggung jawab terhadap suatu perubahan.
Informasi yang dapat disimpan meliputi:
- User ID.
- Nama pengguna.
- Role pengguna.
- Aktivitas yang dilakukan.
- Modul yang diakses.
- Sumber akses jika diperlukan.
- Approval yang diberikan.
Penggunaan akun bersama sebaiknya dikurangi karena menyulitkan proses pelacakan aktivitas secara individual.
2. Catat Perubahan
Audit trail tidak cukup hanya mencatat bahwa sebuah data telah diedit. Untuk data penting, sistem sebaiknya menyimpan informasi mengenai kondisi sebelum dan sesudah perubahan.
Catatan perubahan dapat mencakup:
- Nilai sebelum perubahan.
- Nilai setelah perubahan.
- Field yang diubah.
- Status sebelumnya.
- Status terbaru.
- Alasan perubahan.
- Referensi dokumen terkait.
Detail tersebut membantu proses audit tanpa harus menebak perubahan yang pernah dilakukan.
3. Catat Waktu
Timestamp menjadi bagian penting dari audit trail karena menunjukkan kapan suatu aktivitas terjadi. Informasi waktu juga membantu menyusun urutan kejadian ketika terjadi masalah.
Sistem dapat mencatat:
- Tanggal aktivitas.
- Waktu aktivitas.
- Waktu approval.
- Waktu perubahan status.
- Waktu login tertentu.
- Waktu reversal atau adjustment.
- Waktu transaksi terakhir diperbarui.
Penggunaan format waktu yang konsisten akan mempermudah analisis log dan penyusunan laporan audit.
Role-Based Access
Role-Based Access Control atau RBAC mengatur hak akses berdasarkan peran pengguna di dalam organisasi. Setiap pengguna hanya diberikan akses sesuai tugas dan tanggung jawabnya.
Pendekatan ini mengurangi risiko pengguna melihat atau mengubah data yang tidak berkaitan dengan pekerjaannya.
1. Finance Staff
Finance Staff biasanya bertanggung jawab terhadap aktivitas operasional keuangan sehari-hari. Hak akses diberikan sesuai kebutuhan pekerjaan tanpa memberikan kontrol penuh terhadap seluruh sistem.
Akses dapat meliputi:
- Membuat transaksi.
- Input invoice.
- Mencatat pembayaran.
- Membuat draft jurnal.
- Melihat transaksi tertentu.
- Melakukan rekonsiliasi awal.
- Mengunggah dokumen pendukung.
Untuk transaksi bernilai besar atau perubahan sensitif, persetujuan dari level yang lebih tinggi tetap dapat diwajibkan.
2. Finance Manager
Finance Manager memiliki tanggung jawab lebih besar dalam pemeriksaan dan pengendalian transaksi. Hak aksesnya dapat mencakup fungsi review dan approval yang tidak tersedia bagi Finance Staff.
Kewenangan yang dapat diberikan antara lain:
- Review transaksi.
- Approve jurnal tertentu.
- Melakukan adjustment.
- Memeriksa rekonsiliasi.
- Menjalankan period closing.
- Mengakses laporan keuangan.
- Meninjau aktivitas tim finance.
Batas approval juga dapat ditentukan berdasarkan nominal atau kategori transaksi.
3. Director
Director umumnya membutuhkan akses pada informasi strategis dan transaksi dengan tingkat otorisasi tinggi. Tidak semua fungsi operasional perlu diberikan kepada level ini.
Hak akses dapat difokuskan pada:
- Melihat laporan keuangan.
- Mengakses dashboard bisnis.
- Meninjau cash flow.
- Memberikan approval transaksi besar.
- Melihat performa perusahaan.
- Memeriksa laporan periodik.
- Mengakses informasi strategis.
Pembagian akses yang tepat menjaga sistem tetap aman tanpa menghambat pengambilan keputusan.
Separation of Duties
Separation of Duties atau pemisahan tugas merupakan prinsip kontrol internal yang membagi proses penting kepada beberapa pihak. Tujuannya agar satu pengguna tidak memiliki kontrol penuh mulai dari membuat hingga menyetujui transaksi yang sama.
Model sederhana yang sering digunakan adalah Maker, Checker, dan Approver.
1. Maker
Maker merupakan pihak yang membuat atau memasukkan transaksi ke dalam sistem. Perannya berfokus pada proses input dan penyediaan dokumen pendukung.
Tanggung jawab Maker dapat berupa:
- Membuat transaksi.
- Memasukkan data invoice.
- Mengunggah dokumen.
- Mengisi detail pembayaran.
- Membuat draft jurnal.
- Mengajukan transaksi untuk diperiksa.
- Memberikan keterangan pendukung.
Setelah data selesai dibuat, transaksi diteruskan kepada Checker untuk diperiksa.
2. Checker
Checker bertugas memeriksa data yang telah dibuat oleh Maker. Pemeriksaan dilakukan untuk memastikan informasi sesuai dengan dokumen dan aturan perusahaan.
Checker dapat melakukan:
- Verifikasi nominal.
- Pemeriksaan akun.
- Pengecekan dokumen.
- Pemeriksaan tanggal transaksi.
- Validasi informasi penerima.
- Mengembalikan transaksi jika terdapat kesalahan.
- Meneruskan transaksi yang valid kepada Approver.
Pemisahan antara Maker dan Checker membantu mengurangi risiko kesalahan yang tidak terdeteksi.
3. Approver
Approver merupakan pihak yang memberikan persetujuan akhir berdasarkan kewenangan yang dimiliki. Pada transaksi tertentu, approval dapat dibuat bertingkat sesuai nominal atau tingkat risiko.
Tanggung jawab Approver dapat mencakup:
- Memberikan persetujuan transaksi.
- Menolak transaksi.
- Meminta revisi.
- Meninjau transaksi bernilai besar.
- Memberikan approval terhadap adjustment.
- Menyetujui pembayaran.
- Memastikan transaksi sesuai kebijakan perusahaan.
Dengan mekanisme Maker–Checker–Approver, proses transaksi menjadi lebih terkontrol, mudah ditelusuri, dan tidak bergantung pada satu pengguna saja.
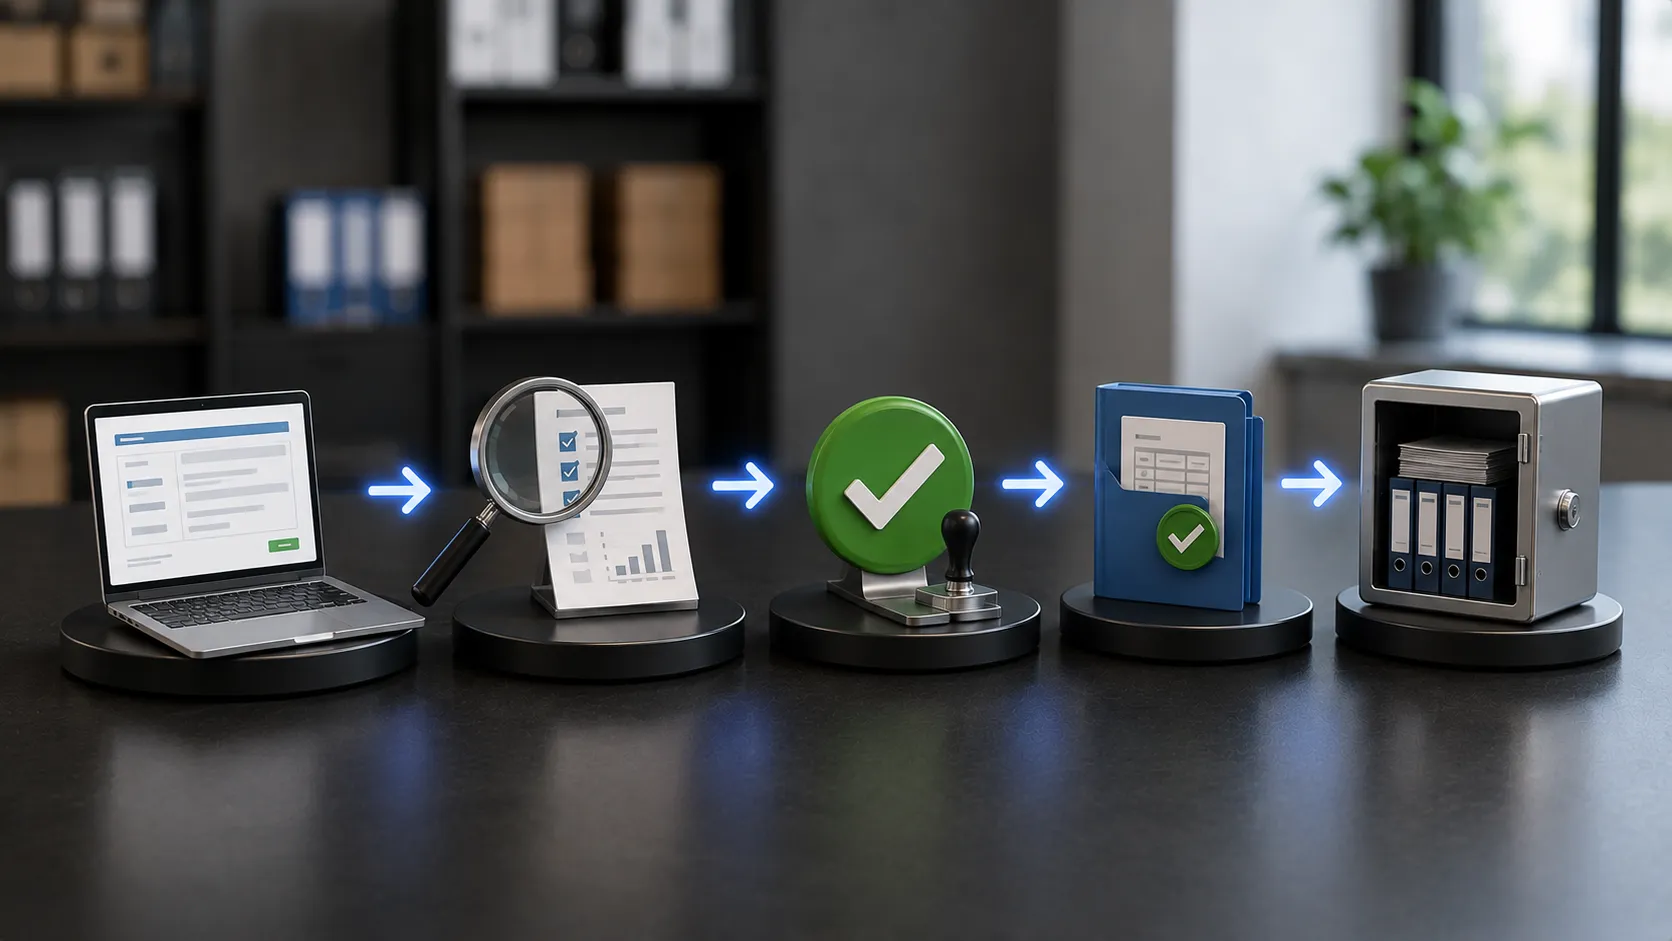
Multi-Level Approval
Multi-level approval adalah mekanisme persetujuan bertingkat yang digunakan ketika suatu transaksi harus diperiksa oleh lebih dari satu pihak sebelum dapat diproses. Fitur ini penting pada software bisnis custom karena setiap perusahaan dapat memiliki struktur kewenangan dan aturan approval yang berbeda.
Dengan sistem yang tepat, proses persetujuan menjadi lebih terkontrol tanpa harus bergantung pada komunikasi manual melalui chat atau dokumen terpisah.
1. Berdasarkan Nominal
Nilai transaksi dapat digunakan sebagai dasar untuk menentukan siapa yang harus memberikan persetujuan. Semakin besar nominal transaksi, biasanya semakin tinggi pula level pejabat yang perlu melakukan approval.
Contoh penerapannya meliputi:
- Transaksi kecil cukup disetujui supervisor.
- Nominal tertentu membutuhkan persetujuan manager.
- Transaksi besar diteruskan kepada direktur.
- Batas approval dapat dibedakan untuk setiap jabatan.
- Sistem mencatat waktu dan pihak yang memberikan persetujuan.
- Transaksi belum dapat diproses sebelum seluruh approval terpenuhi.
Aturan seperti ini banyak digunakan untuk purchase request, reimbursement, pembayaran vendor, dan pengeluaran perusahaan.
2. Berdasarkan Department
Alur persetujuan juga dapat dibedakan berdasarkan department yang mengajukan transaksi. Kebutuhan bagian Finance tentu dapat berbeda dengan Procurement, Marketing, HR, atau Operasional.
Software dapat mengatur:
- Approval sesuai struktur department.
- Atasan langsung sebagai approver pertama.
- Finance sebagai pemeriksa transaksi tertentu.
- Procurement untuk pengadaan barang.
- HR untuk kebutuhan terkait karyawan.
- Management untuk transaksi strategis.
- Eskalasi apabila approver tidak tersedia.
Pembagian tersebut membantu menjaga proses tetap sesuai dengan struktur organisasi perusahaan.
3. Berdasarkan Transaction Type
Jenis transaksi dapat memiliki workflow persetujuan yang berbeda. Purchase order, pembayaran, reimbursement, diskon penjualan, dan jurnal tertentu tidak selalu membutuhkan level approval yang sama.
Konfigurasi dapat dibuat berdasarkan:
- Purchase request.
- Purchase order.
- Pembayaran vendor.
- Reimbursement.
- Pengajuan anggaran.
- Diskon khusus pelanggan.
- Adjustment inventory.
- Jurnal atau transaksi keuangan tertentu.
Dengan pendekatan ini, workflow approval dapat mengikuti karakteristik dan risiko masing-masing transaksi.
Multi-Company dan Multi-Cabang
Software bisnis custom dapat dirancang untuk digunakan oleh satu perusahaan maupun beberapa badan usaha sekaligus. Struktur multi-company dan multi-cabang membutuhkan pengelolaan data yang jelas agar transaksi setiap entitas tidak tercampur.
Arsitektur yang digunakan perlu menyesuaikan struktur legal, kebutuhan reporting, dan proses operasional perusahaan.
1. Separate Entity
Setiap perusahaan dapat diperlakukan sebagai entitas yang terpisah dalam sistem. Pendekatan ini cocok ketika masing-masing perusahaan memiliki laporan, transaksi, akun, dan kewajiban administratif sendiri.
Pemisahan dapat mencakup:
- Chart of accounts.
- Pelanggan dan vendor.
- Transaksi penjualan.
- Transaksi pembelian.
- Rekening bank.
- Inventory.
- Pajak.
- Laporan keuangan.
Hak akses pengguna juga dapat dibatasi agar seseorang hanya dapat melihat perusahaan yang menjadi tanggung jawabnya.
2. Branch Dimension
Cabang tidak selalu harus dibuat sebagai perusahaan terpisah. Dalam satu badan usaha, cabang dapat diperlakukan sebagai dimension atau unit operasional untuk kebutuhan pencatatan dan analisis.
Branch dimension dapat digunakan untuk:
- Memisahkan penjualan per cabang.
- Mengelola stok berdasarkan lokasi.
- Membandingkan performa cabang.
- Mengelompokkan biaya operasional.
- Menentukan target masing-masing lokasi.
- Membuat laporan profitabilitas.
- Mengatur akses pengguna sesuai cabang.
Model ini memungkinkan perusahaan tetap memiliki satu entitas utama dengan analisis operasional yang lebih detail.
3. Consolidated Dashboard
Manajemen biasanya membutuhkan gambaran keseluruhan ketika perusahaan memiliki banyak entitas atau cabang. Consolidated dashboard dapat menggabungkan informasi penting ke dalam satu tampilan.
Dashboard dapat menampilkan:
- Total penjualan seluruh perusahaan.
- Revenue per cabang.
- Pengeluaran.
- Cash flow.
- Piutang dan utang.
- Posisi inventory.
- Profitabilitas.
- Perbandingan performa antar entitas.
Data terpusat membantu manajemen melihat kondisi bisnis secara menyeluruh tanpa harus membuka laporan satu per satu.
Multi-Currency
Perusahaan yang melakukan transaksi internasional membutuhkan software yang mampu menangani lebih dari satu mata uang. Sistem tidak cukup hanya menyimpan simbol mata uang karena setiap transaksi perlu memiliki nilai asli, nilai dasar perusahaan, serta kurs yang digunakan.
Pengelolaan multi-currency yang benar sangat penting untuk menjaga konsistensi laporan keuangan.
1. Transaction Currency
Transaction currency merupakan mata uang yang digunakan saat transaksi dilakukan. Sebagai contoh, perusahaan Indonesia dapat melakukan pembelian menggunakan USD meskipun laporan keuangannya menggunakan Rupiah.
Sistem perlu menyimpan informasi seperti:
- Mata uang transaksi.
- Nilai transaksi asli.
- Tanggal transaksi.
- Exchange rate yang digunakan.
- Nilai setelah dikonversi.
- Selisih kurs jika terjadi perubahan.
- Riwayat nilai transaksi.
Penyimpanan nilai asli penting agar informasi transaksi tetap dapat ditelusuri kembali.
2. Functional/Base Currency
Functional atau base currency merupakan mata uang utama yang digunakan perusahaan untuk pencatatan dan pelaporan. Perusahaan di Indonesia umumnya menggunakan Rupiah sebagai base currency meskipun melakukan transaksi menggunakan mata uang lain.
Base currency digunakan untuk:
- General ledger.
- Laporan laba rugi.
- Neraca.
- Cash flow.
- Perhitungan aset dan kewajiban.
- Konsolidasi transaksi.
- Analisis keuangan.
Setiap transaksi dengan mata uang asing perlu dikonversi agar dapat dicatat secara konsisten dalam laporan perusahaan.
3. Exchange Rate
Exchange rate menentukan nilai konversi antara mata uang transaksi dan base currency. Kurs dapat berubah dari waktu ke waktu sehingga sistem perlu menyimpan rate sesuai periode transaksi.
Pengelolaannya dapat mencakup:
- Input kurs manual.
- Kurs berdasarkan tanggal transaksi.
- Riwayat perubahan kurs.
- Kurs khusus perusahaan.
- Revaluasi saldo mata uang asing.
- Perhitungan keuntungan atau kerugian selisih kurs.
- Integrasi sumber kurs apabila memang diperlukan.
Sumber exchange rate yang digunakan harus ditentukan dengan jelas agar hasil perhitungan dapat dipertanggungjawabkan.
Pajak dalam Software Custom
Fitur perpajakan merupakan salah satu bagian yang perlu dirancang secara hati-hati dalam pengembangan software bisnis. Ketentuan pajak dapat berubah, sedangkan kebutuhan setiap perusahaan juga tidak selalu sama.
Karena itu, sistem sebaiknya dibuat fleksibel dan mudah dikonfigurasi tanpa mengubah keseluruhan aplikasi ketika terdapat perubahan aturan.
1. Tax Configuration Dapat Berubah
Jenis pajak, tarif, kategori transaksi, serta mekanisme perhitungan dapat mengalami perubahan. Software sebaiknya menyediakan konfigurasi yang memungkinkan administrator menyesuaikan parameter tertentu.
Konfigurasi dapat mencakup:
- Jenis pajak.
- Persentase atau tarif.
- Tanggal mulai berlaku.
- Kategori produk atau layanan.
- Perlakuan pajak berdasarkan transaksi.
- Nomor dan informasi dokumen.
- Mapping akun terkait pajak.
Setiap perubahan tetap perlu disesuaikan dengan regulasi yang berlaku dan kebutuhan akuntansi perusahaan.
2. Jangan Hard-Code Berlebihan
Hard-code berarti aturan tertentu ditulis langsung di dalam source code sehingga perubahan membutuhkan modifikasi aplikasi. Pendekatan tersebut sebaiknya dibatasi untuk komponen perpajakan yang berpotensi berubah.
Konfigurasi yang fleksibel memberikan beberapa manfaat:
- Tarif lebih mudah diperbarui.
- Perubahan tidak selalu membutuhkan deployment.
- Administrator dapat mengelola parameter tertentu.
- Riwayat konfigurasi dapat disimpan.
- Sistem lebih mudah beradaptasi.
- Maintenance jangka panjang menjadi lebih sederhana.
Namun, fleksibilitas tetap harus dibatasi dengan validasi dan hak akses agar konfigurasi penting tidak dapat diubah sembarangan.
3. Integrasi Sistem Pajak Harus Diverifikasi
Apabila software akan diintegrasikan dengan sistem perpajakan atau layanan pihak ketiga, spesifikasi teknis dan ketentuan integrasinya harus diperiksa terlebih dahulu.
Verifikasi perlu mencakup:
- Ketersediaan API resmi.
- Dokumentasi teknis.
- Mekanisme autentikasi.
- Format data.
- Ketentuan keamanan.
- Batas penggunaan API.
- Mekanisme perubahan versi.
- Kewajiban kepatuhan yang berlaku.
Jangan mengasumsikan suatu sistem pemerintah atau provider pajak menyediakan API publik sebelum dokumentasi resminya tersedia dan dapat diverifikasi.
Software Akuntansi Cloud atau Private Server?
Pemilihan infrastruktur software akuntansi bergantung pada kebutuhan perusahaan, tingkat kontrol yang diperlukan, kemampuan tim IT, keamanan, serta anggaran. Cloud, private server, dan on-premise memiliki karakteristik yang berbeda.
Tidak ada satu model yang selalu paling baik untuk semua perusahaan. Pilihan sebaiknya disesuaikan dengan kebutuhan operasional dan kebijakan teknologi organisasi.
1. Cloud
Cloud cocok untuk perusahaan yang menginginkan sistem mudah diakses dari berbagai lokasi tanpa harus mengelola infrastruktur fisik sendiri. Model ini juga relatif mudah dikembangkan ketika jumlah pengguna atau kebutuhan server meningkat.
Keunggulannya antara lain:
- Dapat diakses melalui internet.
- Deployment relatif cepat.
- Infrastruktur mudah ditingkatkan.
- Mendukung tim dari berbagai lokasi.
- Tidak membutuhkan server fisik di kantor.
- Backup dapat dibuat secara otomatis.
- Maintenance infrastruktur lebih fleksibel.
Meski demikian, perusahaan tetap perlu memperhatikan keamanan akun, backup, kontrol akses, serta pemilihan provider cloud.
2. VPS atau Private Cloud
VPS dan private cloud memberikan kontrol yang lebih besar dibandingkan layanan SaaS umum. Perusahaan dapat menentukan konfigurasi server, database, security policy, dan aplikasi yang digunakan.
Model ini dapat dipertimbangkan ketika membutuhkan:
- Kontrol server yang lebih tinggi.
- Konfigurasi khusus.
- Database private.
- Integrasi dengan sistem internal.
- Pengaturan firewall sendiri.
- Backup dengan skema khusus.
- Deployment aplikasi custom.
- Akses administrator penuh.
Penggunaan private server membutuhkan pengelolaan teknis yang lebih serius, termasuk monitoring, patching, backup, security hardening, dan disaster recovery.
3. On-Premise
On-premise berarti software dan infrastruktur ditempatkan pada server milik perusahaan sendiri. Pendekatan ini biasanya digunakan oleh organisasi yang membutuhkan kontrol tinggi terhadap lokasi data atau mempunyai kebijakan IT tertentu.
Beberapa pertimbangannya meliputi:
- Kontrol penuh terhadap server.
- Data berada di lingkungan internal.
- Dapat terhubung langsung dengan jaringan perusahaan.
- Infrastruktur dapat disesuaikan secara khusus.
- Ketergantungan terhadap internet publik dapat dikurangi untuk akses lokal.
- Kebijakan keamanan dapat dikelola internal.
- Integrasi dengan sistem legacy lebih memungkinkan.
Di sisi lain, perusahaan perlu menyiapkan server, jaringan, backup, listrik, keamanan fisik, maintenance, serta tim teknis. Karena itu, keputusan menggunakan on-premise sebaiknya mempertimbangkan total biaya dan kemampuan pengelolaan infrastruktur dalam jangka panjang.
Backup Data Keuangan
Data keuangan termasuk salah satu aset penting dalam sistem bisnis. Kehilangan data transaksi, jurnal, invoice, atau laporan dapat mengganggu operasional dan proses audit. Karena itu, strategi backup sebaiknya dirancang sejak awal, bukan hanya dilakukan ketika terjadi masalah.
1. Backup Terjadwal
Backup sebaiknya berjalan secara otomatis berdasarkan jadwal tertentu. Frekuensinya dapat disesuaikan dengan volume transaksi dan seberapa sering data berubah.
Beberapa hal yang perlu diperhatikan:
- Tentukan jadwal backup harian atau lebih sering jika diperlukan.
- Simpan beberapa versi backup sebelumnya.
- Pastikan proses berjalan otomatis.
- Catat waktu backup terakhir.
- Gunakan notifikasi jika proses backup gagal.
- Sesuaikan retensi data dengan kebutuhan bisnis.
Semakin aktif transaksi berlangsung, semakin penting pula frekuensi backup yang lebih rapat.
2. Backup Offsite
Menyimpan seluruh backup di server yang sama memiliki risiko cukup besar. Jika server utama mengalami kerusakan, serangan, atau kehilangan akses, file backup dapat ikut terdampak.
Backup offsite dapat disimpan pada:
- Cloud storage.
- Server berbeda.
- Object storage.
- Data center lain.
- Infrastruktur backup khusus.
Idealnya, bisnis tidak hanya memiliki satu salinan data. Pemisahan lokasi membantu meningkatkan ketahanan ketika infrastruktur utama mengalami gangguan.
3. Test Restore
Backup yang berhasil dibuat belum tentu dapat digunakan saat dibutuhkan. File mungkin rusak, tidak lengkap, atau membutuhkan konfigurasi tertentu ketika dikembalikan.
Pengujian restore perlu memastikan:
- Database dapat dipulihkan.
- Data transaksi tetap utuh.
- File pendukung tersedia.
- Aplikasi dapat berjalan kembali.
- Hak akses tetap benar.
- Prosedur recovery dapat dilakukan oleh tim.
Test restore secara berkala membantu memastikan backup benar-benar memiliki nilai ketika terjadi insiden.
Security Software Akuntansi
Software akuntansi menyimpan informasi sensitif seperti transaksi, saldo, invoice, data pelanggan, dan laporan keuangan. Sistem seperti ini membutuhkan pengamanan yang lebih ketat dibandingkan aplikasi dengan data yang tidak kritis.
Keamanan perlu diterapkan pada aplikasi, server, database, jaringan, serta kontrol akses pengguna.
1. Gunakan Authentication yang Aman
Authentication memastikan hanya pengguna yang memiliki hak akses yang dapat masuk ke sistem. Mekanisme login yang lemah dapat membuka peluang akses tidak sah.
Beberapa praktik yang dapat diterapkan:
- Gunakan password yang kuat.
- Terapkan hashing password yang aman.
- Aktifkan multi-factor authentication jika memungkinkan.
- Batasi percobaan login.
- Terapkan session timeout.
- Hindari penggunaan akun bersama.
- Sediakan mekanisme reset password yang aman.
Untuk akun administrator atau finance, tingkat keamanan dapat dibuat lebih ketat karena memiliki akses terhadap data penting.
2. Gunakan HTTPS
HTTPS mengenkripsi komunikasi antara perangkat pengguna dan server. Tanpa enkripsi, informasi login maupun data transaksi berisiko terbaca ketika dikirim melalui jaringan.
Penerapan HTTPS membantu:
- Melindungi username dan password.
- Mengamankan komunikasi API.
- Mengenkripsi data transaksi saat dikirim.
- Mengurangi risiko penyadapan.
- Meningkatkan integritas komunikasi.
Sertifikat SSL juga perlu diperbarui dan dikonfigurasi dengan benar agar koneksi tetap aman.
3. Logging dan Monitoring
Logging membantu merekam aktivitas penting di dalam sistem. Informasi tersebut dapat digunakan untuk audit, troubleshooting, maupun investigasi ketika terjadi aktivitas yang mencurigakan.
Aktivitas yang sebaiknya dicatat meliputi:
- Login dan logout.
- Percobaan login gagal.
- Perubahan transaksi.
- Penghapusan data.
- Perubahan hak akses.
- Aktivitas administrator.
- Error aplikasi.
- Perubahan konfigurasi.
Monitoring kemudian digunakan untuk mendeteksi pola yang tidak normal sehingga tim dapat merespons lebih cepat.
Dashboard Tidak Boleh Mengungkap Data ke User yang Salah
Pada aplikasi akuntansi multi-user atau multi-company, setiap pengguna hanya boleh melihat data sesuai hak aksesnya. Kesalahan implementasi dapat menyebabkan satu pengguna melihat transaksi, laporan, atau informasi milik organisasi lain.
Kontrol tersebut harus diterapkan di sisi tampilan sekaligus backend.
1. Gunakan Role Permission
Role permission membantu menentukan fitur dan data yang boleh digunakan oleh masing-masing pengguna.
Contoh pembagian role dapat berupa:
- Owner.
- Finance.
- Accounting.
- Kasir.
- Manager.
- Auditor.
- Administrator.
Setiap role sebaiknya memiliki izin yang spesifik, misalnya melihat laporan, membuat transaksi, mengedit jurnal, menghapus data, atau mengelola pengguna.
2. Filter Berdasarkan Organization
Pada sistem yang digunakan oleh beberapa perusahaan atau cabang, setiap data perlu dikaitkan dengan organization yang tepat.
lass=”isSelectedEnd”>Filter dapat diterapkan pada:
- Transaksi.
- Invoice.
- Customer.
- Supplier.
- Rekening.
- Laporan.
- Inventory.
- User.
Query ke database harus memastikan pengguna hanya mendapatkan data milik organization yang memang dapat diakses.
3. Pastikan Backend Juga Melakukan Authorization
Menyembunyikan tombol di dashboard saja tidak cukup. Pengguna masih dapat mencoba mengakses endpoint secara langsung jika backend tidak melakukan pemeriksaan authorization.
Backend perlu memvalidasi:
- Identitas pengguna.
- Role pengguna.
- Organization yang aktif.
- Resource yang diminta.
- Hak untuk melihat atau mengubah data.
- Scope akses terhadap transaksi tertentu.
Authorization harus dilakukan pada setiap request penting, bukan hanya pada antarmuka pengguna.
Software Akuntansi Siap Pakai atau Custom?
Pemilihan software akuntansi sebaiknya disesuaikan dengan kebutuhan bisnis, kompleksitas proses, anggaran, serta kemampuan tim teknis. Tidak semua perusahaan membutuhkan sistem custom, tetapi software siap pakai juga belum tentu dapat memenuhi seluruh workflow.
Masing-masing pendekatan memiliki keuntungan dan konsekuensi.
1. Software Siap Pakai
Software siap pakai cocok untuk bisnis yang memiliki proses akuntansi relatif standar. Implementasinya biasanya lebih cepat karena fitur utama sudah tersedia.
Keuntungannya antara lain:
- Biaya awal lebih rendah.
- Implementasi lebih cepat.
- Fitur akuntansi umum sudah tersedia.
- Maintenance ditangani penyedia.
- Update regulasi dapat disediakan vendor.
- Dokumentasi biasanya sudah tersedia.
Keterbatasannya muncul ketika bisnis mempunyai workflow yang sangat spesifik atau membutuhkan integrasi khusus.
2. Software Custom
Software custom dikembangkan berdasarkan proses bisnis tertentu. Pendekatan ini memberikan fleksibilitas lebih besar karena sistem dapat mengikuti kebutuhan perusahaan.
Custom development dapat dipilih ketika bisnis membutuhkan:
- Workflow yang unik.
- Integrasi dengan ERP atau CRM.
- Dashboard khusus.
- Approval bertingkat.
- Integrasi marketplace.
- Integrasi sistem operasional.
- Pelaporan khusus manajemen.
- Hak akses yang sangat spesifik.
Namun, biaya pengembangan, testing, keamanan, dan maintenance perlu diperhitungkan sejak awal.
3. Hybrid Sering Menjadi Pilihan Realistis
Pendekatan hybrid menggabungkan software siap pakai dengan sistem custom. Bisnis dapat mempertahankan aplikasi akuntansi utama sambil membangun integrasi atau dashboard tambahan.
Model hybrid dapat digunakan untuk:
- Sinkronisasi transaksi.
- Integrasi marketplace.
- Dashboard manajemen.
- Reporting tambahan.
- Approval workflow.
- Data warehouse.
- Integrasi sistem internal.
Pendekatan ini sering lebih realistis karena bisnis tidak perlu membangun seluruh sistem akuntansi dari nol.
Risiko Membangun Software Akuntansi Custom
Software akuntansi custom menawarkan fleksibilitas tinggi, tetapi juga membawa tanggung jawab teknis yang lebih besar. Pengembangan tidak berhenti ketika aplikasi selesai dibuat karena sistem harus terus dijaga agar tetap akurat, aman, dan sesuai kebutuhan bisnis.
Risiko tersebut perlu diperhitungkan sejak tahap perencanaan.
1. Maintenance
Sistem custom membutuhkan maintenance sepanjang masa penggunaannya. Perubahan server, library, database, browser, atau sistem operasi dapat memengaruhi aplikasi.
Maintenance dapat mencakup:
- Perbaikan bug.
- Security patch.
- Optimasi database.
- Update dependency.
- Monitoring server.
- Backup dan recovery.
- Perbaikan integrasi.
- Peningkatan performa.
Tanpa maintenance yang konsisten, sistem dapat menjadi semakin sulit dikembangkan dan memiliki risiko keamanan yang lebih tinggi.
2. Perubahan Requirement
Kebutuhan bisnis hampir selalu berkembang. Workflow yang digunakan hari ini dapat berubah ketika perusahaan menambah cabang, produk, metode pembayaran, atau proses approval baru.
Perubahan requirement dapat terjadi karena:
- Pertumbuhan bisnis.
- Kebijakan internal.
- Perubahan struktur organisasi.
- Integrasi aplikasi baru.
- Kebutuhan laporan baru.
- Perubahan proses operasional.
- Perubahan regulasi.
Arsitektur software sebaiknya dibuat cukup fleksibel agar pengembangan berikutnya tidak selalu membutuhkan perubahan besar.
3. Tanggung Jawab Validasi Lebih Besar
Pada software custom, tim pengembang memiliki tanggung jawab lebih besar untuk memastikan perhitungan dan alur data bekerja dengan benar. Kesalahan kecil dalam logika dapat memengaruhi laporan keuangan secara keseluruhan.
Validasi sebaiknya mencakup:
- Perhitungan debit dan kredit.
- Saldo akun.
- Jurnal transaksi.
- Pajak.
- Pembulatan angka.
- Periode akuntansi.
- Hak akses.
- Audit trail.
- Konsistensi laporan.
Sebelum digunakan secara penuh, sistem perlu melalui testing teknis sekaligus validasi bersama pihak yang memahami akuntansi dan proses bisnis perusahaan.
Mulai dari Financial Process Mapping
Sebelum melakukan digitalisasi atau automasi keuangan, bisnis perlu memahami alur finansial yang sedang berjalan. Financial process mapping membantu perusahaan melihat dari mana transaksi berasal, siapa yang memprosesnya, bagaimana pencatatan dilakukan, serta sistem apa yang digunakan pada setiap tahap.
Pemetaan yang baik juga memudahkan bisnis menemukan proses manual, duplikasi pekerjaan, dan titik yang berisiko menimbulkan kesalahan.
1. Revenue Cycle
Revenue cycle mencakup seluruh proses yang berhubungan dengan pendapatan, mulai dari calon pelanggan melakukan transaksi hingga pembayaran tercatat dalam sistem keuangan.
Area yang perlu dipetakan meliputi:
- Pembuatan quotation atau penawaran.
- Sales order.
- Invoice pelanggan.
- Penerimaan pembayaran.
- Pencatatan piutang.
- Rekonsiliasi pembayaran.
- Pengakuan pendapatan.
- Pelaporan penjualan.
Alurnya harus jelas agar transaksi dari sistem penjualan dapat diteruskan ke bagian keuangan tanpa membutuhkan terlalu banyak input ulang.
2. Procurement Cycle
Procurement cycle berkaitan dengan proses pembelian barang atau jasa yang dibutuhkan perusahaan. Pemetaan diperlukan agar setiap pengeluaran memiliki dasar transaksi dan proses persetujuan yang jelas.
Beberapa proses utama mencakup:
- Permintaan pembelian.
- Pemilihan vendor.
- Purchase order.
- Penerimaan barang atau jasa.
- Vendor invoice.
- Approval pembayaran.
- Pencatatan utang.
- Pembayaran kepada vendor.
Struktur tersebut membantu perusahaan mengendalikan pembelian sekaligus menjaga kesesuaian antara pesanan, penerimaan, dan pembayaran.
3. Expense Cycle
Tidak semua pengeluaran berasal dari proses procurement formal. Biaya perjalanan, langganan software, reimbursement, petty cash, dan kebutuhan operasional lainnya juga perlu memiliki workflow yang jelas.
Expense cycle dapat mencakup:
- Pengajuan biaya.
- Approval atasan.
- Upload bukti transaksi.
- Pengelompokan jenis pengeluaran.
- Reimbursement.
- Pencatatan ke akun yang sesuai.
- Monitoring anggaran.
- Pelaporan biaya.
Dengan proses yang terstruktur, perusahaan lebih mudah mengontrol pengeluaran dan menjaga kualitas data keuangan.
Tentukan Source of Truth
Setelah alur bisnis dipetakan, tentukan source of truth untuk setiap jenis data. Istilah ini mengacu pada sistem utama yang dianggap sebagai sumber data resmi ketika informasi yang sama tersedia di beberapa aplikasi.
Tanpa aturan tersebut, tim dapat menemukan data pelanggan, transaksi, atau saldo yang berbeda antar sistem.
1. CRM
CRM umumnya menjadi sumber utama untuk informasi yang berkaitan dengan aktivitas pelanggan dan proses penjualan.
Data yang dapat dikelola melalui CRM antara lain:
- Identitas calon pelanggan.
- Riwayat komunikasi.
- Sumber lead.
- Sales pipeline.
- Aktivitas follow-up.
- Opportunity.
- Status prospek.
- PIC sales.
Ketika transaksi sudah memasuki tahap finansial, data yang relevan dapat diteruskan ke ERP atau sistem accounting.
2. ERP
ERP biasanya menangani:
- Sales order.
- Purchase order.
- Inventory.
- Data produk.
- Procurement.
- Fulfilment.
- Data operasional.
- Integrasi antar departemen.
Penetapan ERP sebagai sumber data tertentu perlu disepakati agar tim tidak membuat pencatatan terpisah untuk transaksi yang sama.
3. Accounting
Sistem accounting menjadi sumber utama untuk pencatatan finansial dan laporan keuangan. Data yang masuk harus mengikuti aturan akuntansi serta struktur akun perusahaan.
Informasi utama dapat mencakup:
- General ledger.
- Account receivable.
- Account payable.
- Journal.
- Cash dan bank.
- Pajak.
- Profit and loss.
- Balance sheet.
Pembagian fungsi CRM, ERP, dan accounting yang jelas akan mengurangi duplikasi sekaligus mempermudah integrasi.
Master Data Harus Dirapikan
Implementasi sistem baru sering mengalami masalah bukan karena teknologinya, tetapi karena kualitas data lama kurang baik. Oleh sebab itu, master data perlu dibersihkan sebelum migrasi dan integrasi dilakukan.
Duplikasi, perbedaan format, atau data yang tidak lengkap sebaiknya diselesaikan lebih awal.
1. Customer
Data customer perlu memiliki struktur yang konsisten sehingga satu pelanggan tidak tercatat berkali-kali dengan nama berbeda.
Periksa beberapa informasi berikut:
- Nama pelanggan.
- Customer ID.
- Alamat.
- Nomor telepon.
- Email.
- NPWP atau informasi perpajakan.
- Termin pembayaran.
- Credit limit.
- Status pelanggan.
Duplikasi sebaiknya digabungkan sebelum data dimasukkan ke sistem baru.
2. Vendor
Master vendor perlu diperiksa karena berkaitan langsung dengan procurement dan pembayaran perusahaan.
Data penting dapat meliputi:
- Vendor ID.
- Nama perusahaan.
- Informasi kontak.
- Rekening pembayaran.
- NPWP.
- Termin pembayaran.
- Kategori vendor.
- Status aktif atau tidak aktif.
Validasi membantu mengurangi risiko pembayaran kepada data vendor yang salah atau sudah tidak digunakan.
3. Chart of Accounts
Chart of Accounts atau COA menjadi struktur utama dalam pencatatan keuangan. Susunannya harus sesuai dengan kebutuhan laporan dan karakteristik bisnis.
Evaluasi dapat dilakukan terhadap:
- Kode akun.
- Nama akun.
- Kelompok aset.
- Liabilitas.
- Ekuitas.
- Pendapatan.
- Cost of goods sold.
- Biaya operasional.
Hindari membuat terlalu banyak akun tanpa kebutuhan yang jelas karena dapat membuat proses pencatatan dan reporting semakin rumit.
4. Opening Balance
Opening balance menentukan posisi awal ketika perusahaan mulai menggunakan sistem baru. Nilainya perlu akurat agar laporan setelah migrasi tetap dapat dipercaya.
Saldo awal biasanya mencakup:
- Saldo bank.
- Kas.
- Piutang pelanggan.
- Utang vendor.
- Inventory.
- Fixed asset.
- Liabilitas.
- Ekuitas.
Setiap nilai harus dapat direkonsiliasi dengan laporan terakhir dari sistem sebelumnya.
Migrasi Data Akuntansi
Migrasi data akuntansi bukan sekadar memindahkan database. Perusahaan perlu menentukan periode, jenis data, struktur akun, serta metode validasi yang digunakan setelah perpindahan selesai.
Perencanaan yang baik dapat mengurangi risiko saldo tidak sesuai atau transaksi hilang.
1. Tentukan Cut-Off Date
Cut-off date menentukan kapan sistem lama berhenti menjadi sumber transaksi utama dan sistem baru mulai digunakan.
Beberapa hal perlu disiapkan:
- Tanggal transaksi terakhir pada sistem lama.
- Tanggal go-live sistem baru.
- Penyelesaian transaksi yang masih tertunda.
- Closing periode.
- Backup data terakhir.
- Penanggung jawab proses cut-off.
Pemilihan tanggal sebaiknya mempertimbangkan periode operasional agar perpindahan tidak mengganggu aktivitas bisnis.
2. Tentukan Data yang Dimigrasikan
Tidak semua data historis harus dipindahkan secara detail. Pilih berdasarkan kebutuhan operasional, audit, reporting, dan regulasi.
Data yang dapat dipertimbangkan meliputi:
- Master customer.
- Master vendor.
- Chart of Accounts.
- Opening balance.
- Outstanding receivable.
- Outstanding payable.
- Inventory balance.
- Fixed asset.
- Transaksi historis yang masih diperlukan.
Sebagian data lama dapat tetap disimpan dalam sistem sebelumnya sebagai arsip apabila tidak dibutuhkan untuk operasional baru.
3. Reconcile Setelah Migrasi
Setelah migrasi selesai, lakukan rekonsiliasi sebelum sistem dinyatakan siap digunakan. Pemeriksaan diperlukan untuk memastikan data sumber dan hasil migrasi mempunyai nilai yang sama.
Rekonsiliasi dapat dilakukan terhadap:
- Trial balance.
- Saldo bank.
- Account receivable.
- Account payable.
- Inventory.
- Fixed asset.
- Revenue.
- Expense.
Selisih yang ditemukan harus ditelusuri dan diselesaikan sebelum proses go-live dilanjutkan.
User Acceptance Testing
User Acceptance Testing atau UAT merupakan tahap ketika pengguna bisnis memastikan sistem sudah dapat menjalankan proses nyata sesuai kebutuhan perusahaan. Finance menjadi salah satu tim penting dalam pengujian karena kesalahan transaksi dapat berdampak langsung pada laporan keuangan.
Pengujian sebaiknya menggunakan skenario operasional yang benar-benar terjadi di bisnis.
1. Finance Menguji Transaction Flow
Tim finance perlu menguji alur transaksi dari awal hingga pencatatan akhirnya. Tujuannya memastikan setiap transaksi menghasilkan jurnal dan saldo yang sesuai.
Skenario pengujian dapat mencakup:
- Penjualan hingga pembayaran.
- Pembelian hingga pembayaran vendor.
- Expense dan reimbursement.
- Retur transaksi.
- Penerimaan uang muka.
- Pelunasan piutang.
- Rekonsiliasi bank.
- Closing periode.
Hasil setiap transaksi kemudian dibandingkan dengan aturan akuntansi yang sudah ditentukan.
2. Uji Exception
UAT tidak cukup hanya menguji kondisi normal. Skenario exception perlu dimasukkan karena masalah operasional sering muncul ketika transaksi mengalami perubahan atau kondisi khusus.
Contoh exception antara lain:
- Pembayaran sebagian.
- Invoice dibatalkan.
- Pembayaran berlebih.
- Retur barang.
- Vendor invoice berbeda dari purchase order.
- Duplicate transaction.
- Transaksi gagal.
- Koreksi jurnal.
Pengujian tersebut membantu memastikan sistem tetap menghasilkan proses yang benar ketika terjadi kondisi di luar workflow normal.
3. Uji Report
Tahap terakhir adalah memastikan laporan yang dihasilkan sesuai dengan transaksi dan kebutuhan manajemen. Jangan hanya memeriksa tampilan report, tetapi validasi juga angka yang menjadi sumbernya.
Laporan yang dapat diuji meliputi:
- Profit and loss.
- Balance sheet.
- Cash flow.
- Trial balance.
- Account receivable aging.
- Account payable aging.
- Sales report.
- Expense report.
Jika transaksi, saldo, dan laporan sudah konsisten, sistem memiliki dasar yang lebih kuat untuk masuk ke tahap go-live dan digunakan dalam operasional sehari-hari.
Parallel Run Sebelum Full Go-Live
Sebelum software akuntansi baru digunakan sepenuhnya, perusahaan sebaiknya menjalankan parallel run. Pada tahap ini, sistem lama dan sistem baru digunakan secara bersamaan untuk memastikan hasil pencatatan, laporan, serta alur kerja sudah sesuai.
Pendekatan ini membantu tim menemukan masalah sebelum proses bisnis sepenuhnya bergantung pada software baru.
1. Sistem Lama Tetap Digunakan Sementara
Selama masa parallel run, sistem lama masih digunakan sebagai pembanding. Tim finance dapat memasukkan transaksi yang sama ke dalam sistem baru untuk memastikan proses pencatatan berjalan dengan benar.
Beberapa hal yang perlu diperhatikan meliputi:
- Saldo awal akun.
- Pencatatan transaksi.
- Accounts receivable.
- Accounts payable.
- Pajak dan biaya.
- Laporan laba rugi.
- Neraca dan arus kas.
Durasi parallel run dapat disesuaikan dengan kompleksitas bisnis dan jumlah transaksi yang diproses.
2. Cari Perbedaan
Hasil dari sistem lama dan sistem baru kemudian dibandingkan. Tujuannya adalah menemukan selisih data, kesalahan konfigurasi, atau perbedaan cara perhitungan.
Pemeriksaan dapat difokuskan pada:
- Saldo akun yang berbeda.
- Transaksi yang tidak tercatat.
- Duplicate entry.
- Perhitungan pajak.
- Mapping chart of accounts.
- Saldo pelanggan dan supplier.
- Hasil laporan keuangan.
Setiap perbedaan sebaiknya ditelusuri sampai penyebabnya diketahui sebelum sistem digunakan secara penuh.
3. Perbaiki Sebelum Cutover
Masalah yang ditemukan saat parallel run perlu diperbaiki sebelum cutover atau perpindahan penuh ke sistem baru. Langkah tersebut dapat mengurangi risiko gangguan setelah go-live.
Persiapan sebelum cutover mencakup:
- Memperbaiki konfigurasi.
- Membersihkan data.
- Memastikan integrasi berjalan.
- Melakukan rekonsiliasi saldo.
- Menguji kembali laporan.
- Menyelesaikan bug penting.
- Menentukan prosedur jika terjadi kegagalan.
Setelah hasil pengujian dinilai konsisten, perusahaan dapat menentukan waktu yang tepat untuk menghentikan sistem lama.
Training Tim Finance
Implementasi software akuntansi tidak hanya berkaitan dengan teknologi. Tim yang menggunakan sistem juga harus memahami prosedur kerja baru agar software dapat digunakan secara efektif.
Training sebaiknya disesuaikan dengan pekerjaan masing-masing pengguna, bukan hanya mengenalkan seluruh menu yang tersedia.
1. Training Berdasarkan Role
Setiap anggota tim finance mempunyai kebutuhan yang berbeda. Materi training perlu disusun berdasarkan role agar pengguna fokus mempelajari fitur yang berkaitan langsung dengan pekerjaannya.
Pembagian training dapat meliputi:
- Account receivable untuk pengelolaan piutang.
- Account payable untuk pembayaran supplier.
- Accounting untuk jurnal dan rekonsiliasi.
- Finance untuk cash flow dan pembayaran.
- Supervisor untuk approval.
- Management untuk dashboard dan laporan.
Pendekatan berdasarkan role membuat proses belajar lebih relevan dan mudah diterapkan dalam pekerjaan sehari-hari.
2. Buat SOP
Software baru perlu didukung oleh Standard Operating Procedure atau SOP yang jelas. Dokumen tersebut menjelaskan langkah kerja yang harus dilakukan ketika menjalankan proses tertentu.
SOP dapat mencakup:
- Input transaksi.
- Pembuatan invoice.
- Pencatatan pembayaran.
- Approval pengeluaran.
- Rekonsiliasi bank.
- Koreksi transaksi.
- Closing bulanan.
- Pembuatan laporan.
Adanya prosedur yang terstandar membantu mengurangi perbedaan cara kerja antaranggota tim.
3. Sediakan Knowledge Base
Selain training dan SOP, perusahaan dapat menyediakan knowledge base sebagai referensi ketika pengguna mengalami kendala. Materinya sebaiknya sederhana dan mudah dicari.
Knowledge base dapat berisi:
- Panduan penggunaan fitur.
- Tutorial langkah demi langkah.
- FAQ internal.
- Video singkat.
- Penjelasan error umum.
- Prosedur koreksi transaksi.
- Informasi kontak tim support.
Dokumentasi seperti ini juga mempermudah proses onboarding ketika ada anggota tim finance baru.
KPI Implementasi Software Akuntansi
Keberhasilan implementasi software akuntansi sebaiknya tidak hanya dinilai dari apakah sistem sudah berhasil digunakan. Perusahaan perlu melihat apakah software benar-benar meningkatkan efisiensi dan kualitas proses finance.
Beberapa KPI dapat digunakan untuk membandingkan kondisi sebelum dan sesudah implementasi.
1. Waktu Pembuatan Laporan
Salah satu indikator utama adalah waktu yang dibutuhkan untuk menghasilkan laporan keuangan. Integrasi data yang baik seharusnya mengurangi pekerjaan manual dalam proses tersebut.
Pengukuran dapat dilakukan terhadap:
- Waktu pembuatan laporan laba rugi.
- Waktu penyusunan neraca.
- Proses konsolidasi data.
- Jumlah pekerjaan manual.
- Frekuensi koreksi laporan.
Semakin cepat laporan tersedia tanpa menurunkan akurasi, semakin baik efisiensi yang diperoleh.
2. Duplicate Entry
Duplicate entry terjadi ketika data yang sama harus dimasukkan beberapa kali ke sistem berbeda. Kondisi ini meningkatkan beban kerja sekaligus risiko kesalahan.
KPI dapat melihat penurunan aktivitas seperti:
- Input ulang transaksi.
- Salin data antarsoftware.
- Pengisian ulang data pelanggan.
- Pencatatan pembayaran secara manual.
- Rekap data melalui spreadsheet.
Integrasi antarsistem seharusnya membantu mengurangi kebutuhan input berulang.
3. Closing Time
Closing time mengukur waktu yang dibutuhkan tim finance untuk menyelesaikan proses tutup buku. Software yang terintegrasi dapat membantu mempercepat rekonsiliasi dan penyusunan laporan.
Proses yang dapat dievaluasi antara lain:
- Rekonsiliasi bank.
- Pemeriksaan jurnal.
- Penyesuaian transaksi.
- Rekonsiliasi piutang.
- Rekonsiliasi utang.
- Penyusunan laporan akhir.
Targetnya bukan sekadar closing lebih cepat, tetapi juga menjaga ketepatan data keuangan.
4. AR Collection
Accounts Receivable Collection dapat digunakan untuk mengukur efektivitas pengelolaan piutang setelah software diterapkan. Sistem yang baik membantu tim mengetahui invoice yang belum dibayar dan prioritas follow-up.
Beberapa indikatornya meliputi:
- Jumlah invoice jatuh tempo.
- Umur piutang.
- Waktu rata-rata pembayaran.
- Persentase invoice terlambat.
- Nilai outstanding receivable.
- Kecepatan follow-up pelanggan.
Informasi yang lebih mudah diakses memungkinkan tim finance melakukan penagihan secara lebih terarah.
KPI Operasional Finance
Selain KPI implementasi, perusahaan dapat memantau indikator operasional finance secara rutin. Data tersebut memberikan gambaran mengenai kesehatan arus kas, kewajiban pembayaran, piutang, dan penggunaan anggaran.
1. Accounts Receivable
Accounts receivable menunjukkan jumlah dana yang masih harus diterima dari pelanggan. Pemantauan yang baik membantu perusahaan menjaga arus kas tetap sehat.
Indikator yang dapat digunakan meliputi:
- Total outstanding invoice.
- Aging receivable.
- Invoice jatuh tempo.
- Days Sales Outstanding.
- Collection rate.
- Piutang bermasalah.
Dashboard AR dapat membantu tim menentukan pelanggan yang perlu segera ditindaklanjuti.
2. Accounts Payable
Accounts payable berkaitan dengan kewajiban perusahaan kepada supplier atau vendor. Pengelolaannya perlu seimbang agar pembayaran tepat waktu tanpa mengganggu likuiditas.
KPI yang dapat dipantau antara lain:
- Total utang berjalan.
- Invoice supplier jatuh tempo.
- Jadwal pembayaran.
- Aging payable.
- Invoice yang menunggu approval.
- Riwayat pembayaran vendor.
Monitoring yang baik membantu perusahaan menghindari keterlambatan sekaligus merencanakan cash flow.
3. Cash
Posisi kas perlu dipantau secara rutin karena berhubungan langsung dengan kemampuan perusahaan menjalankan operasional.
Beberapa informasi penting mencakup:
- Saldo bank.
- Cash on hand.
- Cash inflow.
- Cash outflow.
- Proyeksi arus kas.
- Kebutuhan kas jangka pendek.
- Perbandingan actual dan forecast.
Dengan data tersebut, manajemen dapat mengambil keputusan keuangan berdasarkan kondisi kas yang lebih aktual.
4. Budget
Budget digunakan sebagai dasar pengendalian pengeluaran dan perencanaan keuangan. Realisasi aktual perlu dibandingkan secara berkala dengan anggaran yang sudah ditentukan.
Monitoring budget dapat mencakup:
- Budget per divisi.
- Realisasi biaya.
- Sisa anggaran.
- Budget variance.
- Pengeluaran di luar rencana.
- Forecast sampai akhir periode.
- Penyebab selisih anggaran.
Analisis tersebut membantu manajemen mengetahui area yang mengalami over budget maupun memiliki ruang untuk optimalisasi biaya.
Automasi Invoice Processing
Invoice processing merupakan salah satu proses finance yang sering melibatkan banyak pekerjaan manual. Automasi dapat membantu mengurangi input berulang, mempercepat approval, serta membuat status setiap invoice lebih mudah dipantau.
Penerapannya dapat dimulai dari penerimaan invoice hingga persetujuan pembayaran.
1. Invoice Masuk
Invoice dari supplier dapat berasal dari email, portal vendor, upload dokumen, atau sistem procurement. Semua dokumen sebaiknya masuk melalui jalur yang terstruktur agar mudah dilacak.
Proses awal dapat mencakup:
- Menerima invoice.
- Mencatat waktu penerimaan.
- Mengidentifikasi supplier.
- Memberikan nomor referensi.
- Menyimpan dokumen.
- Memeriksa kelengkapan.
- Menandai invoice duplikat.
Sentralisasi dokumen membantu mengurangi risiko invoice hilang atau diproses lebih dari satu kali.
2. Data Dimasukkan
Informasi pada invoice kemudian dimasukkan ke software akuntansi atau sistem finance. Jika memungkinkan, proses tersebut dapat dibantu integrasi maupun teknologi ekstraksi data.
Informasi yang perlu dicatat antara lain:
- Nama supplier.
- Nomor invoice.
- Tanggal invoice.
- Tanggal jatuh tempo.
- Nilai transaksi.
- Pajak.
- Purchase order.
- Cost center atau akun biaya.
Validasi tetap diperlukan untuk memastikan data yang masuk sesuai dengan dokumen sumber.
3. Approval
Setelah data diverifikasi, invoice dapat diteruskan ke proses approval berdasarkan aturan perusahaan. Jalur persetujuan dapat berbeda sesuai nominal, divisi, maupun jenis pengeluaran.
Workflow approval dapat mencakup:
- Menentukan approver secara otomatis.
- Mengirim notifikasi.
- Menampilkan dokumen pendukung.
- Mencatat keputusan approval.
- Mengirim reminder jika belum diproses.
- Melakukan eskalasi jika diperlukan.
- Meneruskan invoice yang disetujui ke proses pembayaran.
Dengan workflow yang jelas, status invoice dapat dipantau lebih mudah dan proses pembayaran menjadi lebih terkontrol.
AI dalam Software Akuntansi
Artificial Intelligence dapat membantu software akuntansi bekerja lebih cepat dalam membaca data, mengelompokkan transaksi, mendeteksi pola tidak normal, hingga menghasilkan insight keuangan. Namun, AI sebaiknya digunakan sebagai lapisan pendukung setelah struktur data dan proses akuntansi sudah tertata dengan baik.
Penerapannya dapat dimulai dari fungsi yang memberikan manfaat langsung bagi tim keuangan.
1. Document Extraction
Document extraction menggunakan AI untuk membaca informasi dari invoice, kuitansi, nota, atau dokumen keuangan lainnya. Data yang sebelumnya harus dimasukkan secara manual dapat diekstraksi dan diteruskan ke sistem untuk proses berikutnya.
Informasi yang dapat dikenali meliputi:
- Nomor invoice.
- Tanggal transaksi.
- Nama vendor.
- Nilai transaksi.
- Pajak.
- Deskripsi pembelian.
- Tanggal jatuh tempo.
Setelah proses ekstraksi, data tetap sebaiknya melalui validasi sebelum masuk ke pencatatan keuangan utama.
2. Transaction Classification
AI juga dapat membantu mengklasifikasikan transaksi berdasarkan pola dan data historis. Sebagai contoh, pembayaran tertentu dapat dikenali sebagai biaya operasional, pembelian bahan baku, marketing, atau kategori pengeluaran lainnya.
Fungsi ini dapat membantu:
- Mengurangi input kategori secara manual.
- Menjaga konsistensi klasifikasi transaksi.
- Mempercepat proses pembukuan.
- Membantu rekonsiliasi data.
- Mengidentifikasi transaksi yang belum memiliki kategori.
Semakin baik kualitas data historis, semakin relevan pula rekomendasi klasifikasi yang dapat diberikan sistem.
3. Anomaly Detection
Dalam volume transaksi yang besar, pemeriksaan manual terhadap setiap data akan semakin sulit. AI dapat digunakan untuk membantu menemukan transaksi yang berbeda dari pola normal.
Beberapa kondisi yang dapat ditandai antara lain:
- Nilai transaksi tidak biasa.
- Pembayaran ganda.
- Pengeluaran di luar pola normal.
- Transaksi pada waktu yang tidak umum.
- Perubahan biaya yang cukup besar.
- Data vendor yang tidak konsisten.
- Ketidaksesuaian antara invoice dan pembayaran.
Deteksi tersebut bukan berarti transaksi pasti salah. Sistem berfungsi memberikan tanda agar bagian keuangan dapat melakukan pemeriksaan lebih lanjut.
4. Financial Insight
Data keuangan yang sudah terstruktur dapat dianalisis untuk menghasilkan insight yang lebih mudah dipahami oleh pemilik bisnis. AI dapat membantu membaca tren sekaligus menyoroti perubahan penting yang mungkin tidak langsung terlihat dari laporan standar.
Insight tersebut dapat mencakup:
- Perubahan cash flow.
- Pertumbuhan pendapatan.
- Kenaikan pengeluaran.
- Margin bisnis.
- Pola pembayaran pelanggan.
- Tagihan yang mulai menumpuk.
- Perbandingan performa antarperiode.
Keputusan akhir tetap berada pada manajemen, sedangkan AI berperan membantu mempercepat proses analisis data.
Jangan Langsung Menggunakan AI pada Fondasi yang Berantakan
Penggunaan AI tidak akan otomatis memperbaiki sistem akuntansi yang memiliki data tidak konsisten atau workflow yang belum jelas. Hasil analisis justru dapat menjadi kurang akurat apabila sumber datanya bermasalah.
Sebelum menerapkan AI, bisnis sebaiknya memastikan beberapa fondasi berikut sudah tersedia:
- Struktur akun dan kategori transaksi jelas.
- Data transaksi tersimpan secara konsisten.
- Invoice dan pembayaran dapat dilacak.
- Proses approval memiliki alur yang jelas.
- Data pelanggan dan vendor tidak berantakan.
- Integrasi antar sistem sudah dipetakan.
- Hak akses pengguna sudah ditentukan.
- Prosedur rekonsiliasi berjalan dengan baik.
Prinsip sederhananya adalah rapikan data dan proses terlebih dahulu, kemudian tambahkan AI untuk meningkatkan efisiensi dan analisis.
Software Akuntansi Custom untuk UMKM
UMKM tidak selalu membutuhkan sistem akuntansi yang kompleks sejak awal. Software custom dapat dikembangkan secara bertahap berdasarkan proses yang paling penting bagi operasional bisnis.
Pendekatan bertahap membuat implementasi lebih mudah dikontrol sekaligus menghindari pembangunan fitur yang belum benar-benar dibutuhkan.
1. Mulai dari Cash Flow
Tahap pertama dapat difokuskan pada pencatatan arus kas masuk dan keluar. Tujuannya adalah memberikan gambaran yang jelas mengenai kondisi keuangan bisnis.
Fitur dasar dapat mencakup:
- Pencatatan pemasukan.
- Pencatatan pengeluaran.
- Kategori transaksi.
- Saldo kas dan bank.
- Riwayat transaksi.
- Filter berdasarkan periode.
- Laporan cash flow sederhana.
Dari sini, pemilik usaha sudah dapat melihat sumber pemasukan dan area pengeluaran utama.
2. Tambahkan Invoice dan AR
Setelah cash flow tertata, sistem dapat dikembangkan untuk menangani invoice dan Accounts Receivable (AR) atau piutang pelanggan.
Pengembangannya dapat mencakup:
- Pembuatan invoice.
- Nomor invoice otomatis.
- Status pembayaran.
- Tanggal jatuh tempo.
- Pencatatan pembayaran sebagian.
- Reminder piutang.
- Daftar invoice belum dibayar.
Data tersebut membantu bisnis mengetahui jumlah pendapatan yang sudah diterima dan nilai yang masih harus ditagihkan.
3. Tambahkan Expense dan AP
Tahap berikutnya dapat berfokus pada pengeluaran serta Accounts Payable (AP) atau kewajiban kepada supplier dan vendor.
Fitur yang dapat ditambahkan antara lain:
- Pencatatan tagihan vendor.
- Kategori biaya.
- Upload bukti transaksi.
- Tanggal jatuh tempo.
- Status pembayaran.
- Approval pengeluaran.
- Daftar kewajiban yang belum dibayar.
Dengan pencatatan yang lebih terstruktur, bisnis dapat mengontrol pengeluaran sekaligus merencanakan kebutuhan kas dengan lebih baik.
4. Bangun Dashboard
Jika data transaksi sudah cukup lengkap, dashboard dapat digunakan untuk menyajikan kondisi keuangan dalam bentuk yang lebih mudah dipahami.
Dashboard dapat menampilkan:
- Total pendapatan.
- Total pengeluaran.
- Cash flow.
- Piutang berjalan.
- Utang usaha.
- Invoice jatuh tempo.
- Tren transaksi.
- Perbandingan antarperiode.
Informasi penting tersebut memungkinkan pemilik bisnis mengambil keputusan tanpa harus memeriksa data transaksi satu per satu.
Software Akuntansi untuk Retail
Bisnis retail membutuhkan hubungan yang erat antara transaksi penjualan, inventory, dan pencatatan keuangan. Integrasi antar sistem membantu menghindari input data berulang sekaligus menjaga laporan tetap konsisten.
Alur idealnya dimulai ketika transaksi terjadi di kasir.
1. POS Menghasilkan Transaksi
Point of Sale atau POS menjadi sumber utama data penjualan. Setiap transaksi yang selesai dapat langsung diteruskan ke sistem terkait.
Data POS dapat mencakup:
- Produk yang terjual.
- Jumlah barang.
- Harga jual.
- Diskon.
- Pajak.
- Metode pembayaran.
- Waktu transaksi.
- Kasir yang bertugas.
Pencatatan otomatis membuat bagian keuangan tidak perlu memasukkan kembali seluruh transaksi penjualan secara manual.
2. Inventory Berubah
Setelah penjualan tercatat, jumlah inventory dapat diperbarui sesuai produk yang keluar. Alur tersebut membuat stok selalu mengikuti aktivitas transaksi.
Sistem inventory dapat membantu:
- Mengurangi stok otomatis.
- Mencatat barang masuk.
- Melacak stok per produk.
- Menentukan minimum stock.
- Memberikan notifikasi stok rendah.
- Mencatat penyesuaian persediaan.
- Menghasilkan laporan pergerakan barang.
Hubungan antara POS dan inventory juga membantu mengurangi selisih antara data sistem dengan stok fisik.
3. Finance Menerima Data
Data penjualan yang sudah terbentuk dapat diteruskan ke modul keuangan. Dengan demikian, transaksi operasional dan pencatatan finansial tetap berada dalam alur yang sama.
Bagian finance dapat menerima:
- Pendapatan penjualan.
- Diskon.
- Pajak.
- Metode pembayaran.
- Harga pokok jika tersedia.
- Refund.
- Biaya transaksi.
- Rekap per periode.
Integrasi ini membuat proses penyusunan laporan keuangan menjadi lebih cepat dan mengurangi kebutuhan rekonsiliasi manual.
Software Akuntansi untuk E-Commerce
E-commerce memiliki alur keuangan yang lebih kompleks karena data dapat berasal dari website, marketplace, payment gateway, logistik, dan kanal penjualan lainnya. Nilai order juga belum tentu sama dengan uang yang benar-benar diterima bisnis.
Karena itu, sistem perlu memisahkan antara data penjualan, pembayaran, settlement, refund, dan berbagai biaya platform.
1. Website Menghasilkan Order
Website e-commerce menghasilkan data sejak pelanggan melakukan checkout. Setiap order dapat menjadi sumber informasi bagi sistem keuangan dan operasional.
Informasi yang dapat dicatat meliputi:
- Nomor order.
- Data pelanggan.
- Produk.
- Jumlah pembelian.
- Diskon.
- Ongkos kirim.
- Pajak.
- Metode pembayaran.
- Status pesanan.
Order tersebut belum selalu dianggap sebagai penerimaan kas karena pembayaran mungkin masih menunggu konfirmasi.
2. Marketplace Menghasilkan Settlement
Marketplace biasanya tidak langsung meneruskan seluruh nilai transaksi kepada seller. Dana baru diterima setelah proses settlement dan dapat mengalami potongan tertentu.
Sistem akuntansi perlu membedakan:
- Nilai penjualan bruto.
- Komisi marketplace.
- Biaya layanan.
- Biaya administrasi.
- Subsidi atau promosi.
- Potongan lainnya.
- Nilai settlement bersih.
- Tanggal pencairan dana.
Pemisahan tersebut membuat bisnis dapat membandingkan omzet dengan dana aktual yang masuk ke rekening.
3. Refund dan Fee Harus Dipisahkan
Refund dan berbagai fee sebaiknya tidak digabungkan begitu saja dengan nilai penjualan. Setiap komponen perlu dicatat secara terpisah agar laporan keuangan memberikan gambaran yang lebih akurat.
Komponen yang perlu diperhatikan antara lain:
- Refund pelanggan.
- Pembatalan transaksi.
- Marketplace fee.
- Payment gateway fee.
- Biaya iklan.
- Biaya pengiriman.
- Voucher dan diskon.
- Penalti atau biaya tambahan.
Dengan struktur tersebut, bisnis dapat mengetahui pendapatan bersih, biaya penjualan, serta margin yang sebenarnya dari setiap kanal e-commerce.
Software Akuntansi untuk Bisnis Jasa
Bisnis jasa memiliki pola pencatatan keuangan yang berbeda dengan bisnis retail atau perdagangan. Pendapatan biasanya terkait dengan proyek, kontrak, termin pembayaran, serta biaya operasional yang muncul selama pekerjaan berlangsung.
Karena itu, software akuntansi untuk bisnis jasa sebaiknya mampu menghubungkan transaksi keuangan dengan project agar profitabilitas setiap pekerjaan dapat dipantau dengan lebih jelas.
1. Project Dibuat
Setiap pekerjaan dapat dibuat sebagai project terpisah di dalam sistem. Dengan struktur tersebut, pendapatan dan biaya dapat dikaitkan langsung dengan pekerjaan yang sedang berjalan.
Data project dapat mencakup:
- Nama project.
- Nama pelanggan.
- Nilai kontrak.
- Tanggal mulai dan selesai.
- PIC atau project manager.
- Status pekerjaan.
- Budget project.
- Progress pekerjaan.
Informasi tersebut membantu perusahaan mengetahui kondisi finansial setiap project secara lebih terukur.
2. Invoice Berdasarkan Milestone
Pada bisnis jasa, pembayaran sering dilakukan secara bertahap sesuai milestone yang telah disepakati. Software akuntansi dapat membantu membuat invoice berdasarkan tahapan tersebut.
Contohnya:
- Down payment.
- Pembayaran setelah progress tertentu.
- Pembayaran setelah pekerjaan selesai.
- Retention payment.
- Maintenance fee.
- Biaya tambahan berdasarkan perubahan pekerjaan.
Dengan skema milestone, perusahaan dapat memantau invoice yang sudah diterbitkan, sudah dibayar, maupun masih outstanding.
3. Expense Dikaitkan ke Project
Biaya yang muncul selama pekerjaan perlu dikaitkan dengan project terkait agar margin dapat dihitung secara akurat.
Expense dapat berasal dari:
- Pembelian material.
- Transportasi.
- Tenaga kerja.
- Freelancer.
- Subkontraktor.
- Akomodasi.
- Software atau tools.
- Biaya operasional lainnya.
Pengaitan expense ke project membantu manajemen membandingkan revenue dengan biaya aktual dan mengetahui tingkat profitabilitas setiap pekerjaan.
Software Akuntansi untuk Multi-Cabang
Bisnis dengan beberapa cabang membutuhkan pencatatan keuangan yang lebih terstruktur. Setiap cabang perlu memiliki data yang dapat dianalisis secara individual, tetapi manajemen tetap membutuhkan gambaran menyeluruh mengenai kondisi perusahaan.
Sistem yang baik dapat memisahkan transaksi berdasarkan cabang sekaligus menggabungkannya dalam laporan konsolidasi.
1. Revenue per Cabang
Pendapatan perlu dicatat berdasarkan cabang tempat transaksi terjadi. Struktur ini membantu perusahaan mengetahui kontribusi masing-masing lokasi terhadap total pendapatan.
Analisis revenue dapat mencakup:
- Total penjualan.
- Pendapatan berdasarkan produk atau layanan.
- Revenue berdasarkan periode.
- Perbandingan antar cabang.
- Pertumbuhan pendapatan.
- Target dan realisasi.
- Sumber pendapatan utama.
Dari data tersebut, manajemen dapat mengidentifikasi cabang yang memiliki performa tinggi maupun yang membutuhkan evaluasi.
2. Expense per Cabang
Selain revenue, setiap pengeluaran perlu dikategorikan berdasarkan cabang. Pencatatan ini penting untuk mengetahui struktur biaya dan efisiensi operasional di setiap lokasi.
Expense dapat meliputi:
- Gaji.
- Sewa.
- Listrik dan internet.
- Marketing.
- Transportasi.
- Pembelian barang.
- Maintenance.
- Biaya operasional lainnya.
Perbandingan antara pendapatan dan pengeluaran membantu perusahaan menilai profitabilitas setiap cabang secara lebih objektif.
3. Consolidated Dashboard
Manajemen tetap membutuhkan dashboard yang menggabungkan seluruh data cabang dalam satu tampilan. Dashboard konsolidasi membantu memberikan gambaran kondisi bisnis tanpa harus membuka laporan satu per satu.
Informasi yang dapat ditampilkan antara lain:
- Total revenue perusahaan.
- Total expense.
- Laba rugi.
- Cash flow.
- Revenue per cabang.
- Expense per cabang.
- Cabang dengan performa terbaik.
- Perbandingan antar periode.
Dashboard seperti ini mempermudah proses monitoring dan pengambilan keputusan pada tingkat manajemen.
Kesalahan Membuat Software Akuntansi Custom
Software akuntansi custom dapat memberikan fleksibilitas tinggi karena sistem dibangun berdasarkan kebutuhan bisnis. Namun, proses pengembangannya harus melibatkan pemahaman accounting dan workflow operasional yang cukup dalam.
Kesalahan pada tahap awal dapat menghasilkan sistem yang terlihat lengkap secara fitur tetapi bermasalah ketika digunakan dalam pencatatan keuangan sehari-hari.
1. Langsung Coding Tanpa Requirement Accounting
Salah satu kesalahan terbesar adalah memulai development sebelum requirement accounting benar-benar dipahami. Tim developer perlu mengetahui bagaimana transaksi memengaruhi jurnal, ledger, laporan, dan proses closing.
Requirement sebaiknya mencakup:
- Chart of accounts.
- Jenis transaksi.
- Debit dan kredit.
- Jurnal otomatis.
- Pajak.
- Account receivable.
- Account payable.
- Cash dan bank.
- Closing period.
- Financial statement.
Dokumentasi requirement yang jelas dapat mengurangi perubahan besar ketika software sudah masuk tahap development.
2. Meniru Software Lain Tanpa Memahami Bisnis
Menggunakan software lain sebagai referensi dapat membantu, tetapi menyalin seluruh workflow belum tentu sesuai dengan kebutuhan perusahaan.
Setiap bisnis bisa memiliki perbedaan dalam:
- Proses transaksi.
- Struktur approval.
- Pengakuan pendapatan.
- Pengelolaan biaya.
- Cabang atau departemen.
- Jenis pelanggan.
- Sistem pembayaran.
- Kebutuhan laporan.
Software custom seharusnya dibangun berdasarkan proses bisnis aktual, bukan sekadar meniru tampilan atau fitur aplikasi lain.
3. Terlalu Banyak Customisasi
Customisasi berlebihan dapat membuat software menjadi sulit dikembangkan dan dipelihara. Tidak semua kebutuhan harus dibuat sebagai fitur khusus jika sebenarnya dapat diselesaikan dengan konfigurasi standar.
Terlalu banyak customisasi dapat menyebabkan:
- Development lebih lama.
- Biaya meningkat.
- Testing semakin kompleks.
- Maintenance lebih sulit.
- Upgrade menjadi berisiko.
- Dokumentasi semakin berat.
- Ketergantungan terhadap developer tertentu.
Prioritaskan customisasi pada proses yang benar-benar memberikan nilai bagi bisnis.
Kesalahan Membuat Jurnal Otomatis
Jurnal otomatis merupakan bagian penting dalam software akuntansi karena mengubah transaksi operasional menjadi pencatatan debit dan kredit. Logika yang salah dapat memengaruhi general ledger hingga laporan keuangan.
Karena itu, setiap event transaksi perlu memiliki aturan jurnal yang jelas, konsisten, dan dapat diuji.
1. Mapping Account Tidak Lengkap
Setiap jenis transaksi harus memiliki mapping account yang tepat. Jika mapping tidak lengkap, sistem dapat menghasilkan jurnal yang salah atau bahkan gagal mencatat transaksi.
Mapping biasanya mencakup:
- Cash.
- Bank.
- Account receivable.
- Account payable.
- Revenue.
- Cost of goods sold.
- Expense.
- Tax.
- Inventory.
- Advance payment.
Sebaiknya setiap mapping memiliki default account sekaligus aturan khusus jika bisnis membutuhkan perlakuan berbeda.
2. Tidak Ada Reversal Logic
Transaksi bisnis tidak selalu berjalan sampai selesai. Pembatalan, refund, retur, koreksi, atau perubahan status dapat membutuhkan jurnal reversal.
Reversal logic diperlukan untuk menangani:
- Invoice dibatalkan.
- Pembayaran dikembalikan.
- Transaksi direfund.
- Purchase dibatalkan.
- Adjustment.
- Void transaction.
- Koreksi jurnal.
Tanpa reversal yang benar, saldo akun dapat tetap berubah meskipun transaksi sebenarnya sudah dibatalkan.
3. Duplicate Event
Sistem terintegrasi dapat menerima event yang sama lebih dari satu kali karena retry, webhook, atau masalah koneksi. Jika setiap event langsung membuat jurnal baru, transaksi dapat tercatat ganda.
Pencegahan duplicate event dapat dilakukan dengan:
- Transaction ID unik.
- Idempotency key.
- Validasi status.
- Event log.
- Duplicate checking.
- Locking mechanism.
- Reconciliation.
Kontrol tersebut penting agar satu transaksi hanya menghasilkan jurnal sesuai kebutuhan.
Kesalahan Mengabaikan Audit Trail
Audit trail mencatat siapa yang melakukan perubahan, kapan perubahan terjadi, dan data apa yang diubah. Fitur ini sangat penting pada software akuntansi karena data keuangan membutuhkan transparansi serta akuntabilitas.
Tanpa audit trail, investigasi terhadap kesalahan maupun aktivitas yang tidak wajar akan menjadi jauh lebih sulit.
1. Transaksi Diubah tanpa History
Perubahan transaksi sebaiknya tidak menghapus informasi sebelumnya. Sistem perlu menyimpan histori agar perubahan dapat ditelusuri kembali.
Audit history dapat mencatat:
- Nilai sebelum perubahan.
- Nilai setelah perubahan.
- User yang melakukan perubahan.
- Waktu perubahan.
- Alasan perubahan.
- Jenis transaksi.
- Sumber perubahan.
Riwayat tersebut membantu proses pemeriksaan ketika terjadi perbedaan data.
2. User Menggunakan Account Bersama
Penggunaan satu akun oleh banyak orang membuat aktivitas sulit dilacak. Setiap pengguna sebaiknya memiliki akun sendiri sesuai tanggung jawab dan kewenangannya.
Pengelolaan user dapat menerapkan:
- Username individual.
- Role-based access.
- Permission.
- Login history.
- Session monitoring.
- Approval berdasarkan user.
- Two-factor authentication jika diperlukan.
Dengan identitas pengguna yang jelas, setiap aktivitas dapat ditelusuri kepada pihak yang melakukannya.
3. Admin Bisa Menghapus Semua Transaksi
Memberikan hak hapus tanpa batas kepada administrator merupakan risiko besar. Transaksi keuangan sebaiknya tidak dapat dihapus begitu saja tanpa mekanisme kontrol.
Sistem dapat menggunakan pendekatan seperti:
- Soft delete.
- Void transaction.
- Approval untuk penghapusan.
- Alasan perubahan wajib diisi.
- Audit log yang tidak dapat dihapus.
- Pembatasan berdasarkan role.
- Lock period setelah closing.
Pendekatan tersebut membantu menjaga integritas data sekaligus tetap memberikan ruang untuk melakukan koreksi jika terjadi kesalahan.
Roadmap Software Akuntansi Bisnis Custom
Software akuntansi custom sebaiknya dikembangkan secara bertahap agar sesuai dengan proses bisnis yang benar-benar berjalan. Fokus awal bukan langsung menambahkan banyak fitur, tetapi memastikan alur data, transaksi, dan kebutuhan laporan sudah terdefinisi dengan jelas.
Pendekatan bertahap juga membantu bisnis mengurangi risiko implementasi dan mempermudah evaluasi pada setiap fase pengembangan.
1. Tahap Pertama: Process dan Data
Tahap pertama berfokus pada pemetaan proses keuangan dan sumber data yang digunakan. Sebelum membangun sistem, bisnis perlu memahami dari mana transaksi berasal, bagaimana data dicatat, serta siapa yang bertanggung jawab terhadap setiap proses.
Beberapa hal yang perlu dipetakan:
- Alur penjualan dan penerimaan.
- Proses pembelian dan pembayaran.
- Struktur chart of accounts.
- Sumber data transaksi.
- Dokumen pendukung.
- Hak akses pengguna.
- Kebutuhan laporan manajemen.
Fondasi data yang rapi akan mempermudah pengembangan modul keuangan pada tahap berikutnya.
2. Tahap Kedua: Core Finance
Setelah proses dan data cukup terstruktur, pengembangan dapat dilanjutkan ke fungsi utama finance. Modul ini menjadi pusat pencatatan dan pengelolaan transaksi perusahaan.
Core finance dapat mencakup:
- General ledger.
- Account receivable.
- Account payable.
- Cash dan bank.
- Journal entry.
- Rekonsiliasi.
- Profit and loss.
- Balance sheet.
- Cash flow report.
Pada tahap ini, sistem sebaiknya sudah mampu menghasilkan laporan keuangan dasar secara konsisten dari data transaksi yang tersedia.
3. Tahap Ketiga: Integration dan Automation
Tahap berikutnya adalah menghubungkan software akuntansi dengan sistem bisnis lainnya. Integrasi dapat mengurangi input berulang dan mempercepat perpindahan data antarbagian.
Pengembangan dapat diarahkan pada:
- Integrasi sales.
- Integrasi purchasing.
- Integrasi inventory.
- Integrasi payment.
- Sinkronisasi data transaksi.
- Approval workflow.
- Reminder pembayaran.
- Rekonsiliasi otomatis.
- Dashboard manajemen.
Automation sebaiknya diterapkan pada proses yang memiliki aturan jelas dan dilakukan secara berulang.
Contoh Transformasi Sistem Finance
Transformasi sistem finance biasanya dimulai ketika pencatatan manual sudah sulit mengikuti pertumbuhan transaksi. Tujuannya adalah membuat data lebih terpusat, mudah ditelusuri, dan dapat digunakan untuk pengambilan keputusan.
1. Sebelum
Sebelum menggunakan sistem yang terintegrasi, data keuangan sering tersebar di berbagai file atau aplikasi.
Kondisi yang umum terjadi antara lain:
- Penjualan dicatat di spreadsheet.
- Invoice dibuat secara terpisah.
- Pembayaran diperiksa manual.
- Data purchasing berada di sistem berbeda.
- Stok tidak terhubung dengan finance.
- Laporan dibuat dengan menggabungkan banyak sumber.
- Rekonsiliasi membutuhkan waktu cukup lama.
Cara kerja seperti ini masih memungkinkan untuk bisnis kecil, tetapi semakin sulit dikendalikan ketika transaksi bertambah.
2. Sesudah Integrasi
Setelah integrasi diterapkan, transaksi dari berbagai divisi dapat langsung menjadi sumber data keuangan.
Alur yang lebih terstruktur dapat berupa:
- Transaksi sales masuk ke revenue.
- Purchase order terhubung dengan payable.
- Pembayaran memperbarui status invoice.
- Inventory terhubung dengan nilai persediaan.
- Jurnal dibuat berdasarkan transaksi tertentu.
- Data bank digunakan untuk rekonsiliasi.
- Laporan diperbarui dari data yang sama.
Hasilnya, tim finance tidak perlu terus-menerus melakukan input ulang untuk transaksi yang sebenarnya sudah tercatat di sistem lain.
3. Management
Ketika data sudah terintegrasi, sistem finance dapat digunakan tidak hanya untuk pencatatan tetapi juga untuk kebutuhan manajemen.
Informasi yang dapat dipantau meliputi:
- Revenue.
- Expense.
- Gross profit.
- Net profit.
- Cash position.
- Account receivable.
- Account payable.
- Budget versus actual.
- Performa unit bisnis.
Dashboard manajemen membantu pengambil keputusan melihat kondisi keuangan tanpa harus menunggu penyusunan laporan manual dari awal.
Software Akuntansi sebagai Bagian dari ERP
Dalam sistem ERP, software akuntansi tidak berdiri sendiri. Data keuangan berasal dari berbagai aktivitas operasional seperti penjualan, pembelian, inventory, hingga pembayaran.
Finance kemudian berfungsi sebagai pusat kontrol untuk menghubungkan aktivitas operasional dengan dampak finansial perusahaan.
1. Sales Menghasilkan Revenue Data
Setiap transaksi penjualan dapat menghasilkan informasi yang digunakan oleh sistem finance. Data tersebut tidak hanya menunjukkan nilai penjualan, tetapi juga status pembayaran dan piutang pelanggan.
Integrasi sales dapat menghasilkan:
- Revenue.
- Invoice.
- Account receivable.
- Tax data.
- Payment status.
- Customer balance.
- Sales reporting.
Dengan integrasi tersebut, data penjualan dapat langsung digunakan dalam laporan keuangan tanpa pencatatan ulang.
2. Purchasing Menghasilkan Payable
Aktivitas pembelian menghasilkan kewajiban perusahaan kepada supplier. Ketika purchasing terhubung dengan finance, data transaksi dapat diteruskan menjadi account payable.
Informasi yang dapat dikelola meliputi:
- Purchase order.
- Supplier invoice.
- Account payable.
- Due date.
- Payment request.
- Payment status.
- Riwayat transaksi supplier.
Proses ini membantu finance mengetahui kewajiban yang harus dibayar dan mengatur cash flow dengan lebih baik.
3. Inventory Memberikan Konteks Operasional
Inventory memberikan konteks terhadap pergerakan barang yang memiliki dampak finansial. Perubahan stok dapat memengaruhi nilai persediaan, cost of goods sold, dan profitabilitas.
Data yang dapat dihubungkan antara lain:
- Barang masuk.
- Barang keluar.
- Stock adjustment.
- Nilai persediaan.
- Cost of goods sold.
- Transfer antar lokasi.
- Product cost.
Keterhubungan ini membantu perusahaan melihat hubungan antara aktivitas operasional dan laporan keuangan.
4. Finance Menjadi Layer Kontrol
Finance berfungsi sebagai lapisan kontrol yang mengonsolidasikan data dari berbagai modul. Setiap transaksi dapat diperiksa dari sisi akuntansi, pembayaran, maupun dampaknya terhadap laporan perusahaan.
Fungsi kontrol dapat mencakup:
- Validasi transaksi.
- Approval.
- Posting jurnal.
- Rekonsiliasi.
- Monitoring cash flow.
- Budget control.
- Financial reporting.
- Audit trail.
Dengan struktur tersebut, finance tidak hanya menjadi tempat mencatat transaksi, tetapi juga menjadi bagian penting dari kontrol bisnis.
Software Akuntansi sebagai Fondasi Data Management
Software akuntansi dapat menjadi salah satu sumber data utama untuk memahami kondisi bisnis. Data transaksi yang tersusun dengan baik memungkinkan manajemen melihat hubungan antara pendapatan, biaya, dan keuntungan secara lebih objektif.
Informasi tersebut juga dapat digunakan sebagai dasar untuk budgeting, forecasting, dan evaluasi performa.
1. Revenue
Revenue menunjukkan pendapatan yang dihasilkan dari aktivitas bisnis. Sistem yang terstruktur memungkinkan perusahaan melihat pendapatan dari berbagai perspektif.
Analisis dapat dilakukan berdasarkan:
- Produk.
- Layanan.
- Pelanggan.
- Cabang.
- Sales channel.
- Periode.
- Divisi.
- Project.
Data revenue yang detail membantu manajemen mengetahui sumber pendapatan yang memberikan kontribusi terbesar.
2. Expense
Expense menunjukkan biaya yang dikeluarkan untuk menjalankan bisnis. Pengelompokan yang baik membantu perusahaan mengetahui komponen biaya yang paling besar dan area yang perlu dikendalikan.
Expense dapat dianalisis berdasarkan:
- Operational expense.
- Marketing expense.
- Payroll.
- Vendor.
- Project cost.
- Office expense.
- Technology cost.
- Divisi.
Dari data tersebut, manajemen dapat mengevaluasi efisiensi biaya tanpa hanya melihat total pengeluaran.
3. Profitability
Profitability memberikan gambaran mengenai seberapa efektif bisnis menghasilkan keuntungan setelah memperhitungkan pendapatan dan biaya. Analisis ini dapat dilakukan pada tingkat perusahaan maupun unit yang lebih spesifik.
Profitability dapat dilihat berdasarkan:
- Produk.
- Layanan.
- Pelanggan.
- Project.
- Cabang.
- Divisi.
- Sales channel.
- Periode tertentu.
Dengan data keuangan yang terintegrasi, keputusan bisnis dapat dibuat berdasarkan performa aktual, bukan hanya berdasarkan jumlah penjualan.
Checklist Software Akuntansi Bisnis Custom
Sebelum memulai pengembangan, periksa:
- tujuan sistem sudah jelas;
- accounting team dilibatkan;
- workflow finance sudah dipetakan;
- chart of accounts sudah ditentukan;
- customer master dirapikan;
- vendor master dirapikan;
- journal rule sudah ditentukan;
- debit-credit validation tersedia;
- invoice workflow dirancang;
- AR dipetakan;
- AP dipetakan;
- payment workflow dipetakan;
- expense workflow dipetakan;
- approval matrix tersedia;
- cash/bank structure ditentukan;
- reconciliation workflow dirancang;
- budget dipertimbangkan;
- cost center dipertimbangkan;
- project dimension dipertimbangkan;
- branch dimension dipertimbangkan;
- multi-currency diperiksa jika relevan;
- tax requirement diverifikasi finance;
- ERP integration dipetakan;
- CRM integration dipetakan;
- POS integration dipetakan;
- marketplace integration dipetakan;
- payment gateway integration dipetakan;
- API security dirancang;
- role-based access diterapkan;
- separation of duties dipertimbangkan;
- audit trail tersedia;
- period locking tersedia;
- reversal workflow tersedia;
- backup dirancang;
- disaster recovery dipertimbangkan;
- data migration direncanakan;
- UAT dilakukan;
- training user disiapkan;
- KPI implementasi ditentukan.
Tidak seluruh fitur harus dibuat sekaligus.
Prioritaskan berdasarkan masalah bisnis.
Bangun Software Akuntansi Custom Bersama Aplikasi Dagang
Jika proses keuangan bisnis Anda masih bergantung pada spreadsheet, input transaksi berulang, approval melalui chat, atau laporan dari beberapa sistem yang sulit disatukan, Aplikasi Dagang dapat membantu mengembangkan software bisnis custom berdasarkan workflow perusahaan. Aplikasi Dagang saat ini menyediakan pengembangan software web custom yang dapat mencakup sistem keuangan dan pembukuan web, arus kas, laporan keuangan, jurnal, inventory, POS, ERP, CRM, dashboard, hingga integrasi dengan marketplace, payment gateway, dan sistem lainnya. Pengembangan dapat dilakukan secara bertahap mulai dari pemetaan workflow, chart of accounts dan business rule dari tim finance, modul transaksi, approval, dashboard, integrasi ERP/POS/CRM, hingga automation sesuai kebutuhan perusahaan.
Untuk mendiskusikan kebutuhan software akuntansi, ERP, dashboard finance, approval workflow, atau software bisnis custom:
Atau lihat layanan lengkap kami di:
Kesimpulan
Software Akuntansi Bisnis Custom dapat menjadi solusi ketika proses keuangan perusahaan sudah terlalu kompleks untuk dikelola menggunakan spreadsheet atau software generik. Sistem custom memungkinkan perusahaan menyesuaikan alur kerja berdasarkan kebutuhan internal, struktur organisasi, serta kebijakan akuntansi yang berlaku.
Software dapat mengintegrasikan berbagai proses penting, seperti:
- Jurnal dan pencatatan transaksi.
- Invoice, AR, dan AP.
- Expense dan cash management.
- Bank dan reconciliation.
- Budgeting dan project.
- Approval dan pengelolaan cabang.
- Dashboard dan financial reporting.
Tujuan utamanya bukan membuat sebanyak mungkin fitur, tetapi membangun alur yang lebih efisien:
Transaksi Bisnis → Accounting → Reporting → Management Decision
IBM dan Microsoft Dynamics 365 menunjukkan bahwa sistem keuangan modern umumnya mengintegrasikan accounting, billing, AP/AR, cash management, reconciliation, automation, reporting, dan analisis performa bisnis.
Namun, software tidak menentukan kebijakan akuntansi. Tim finance tetap perlu menetapkan COA, aturan jurnal, periode, adjustment, tax treatment, dan kebutuhan laporan. Developer kemudian menerjemahkan aturan tersebut ke dalam sistem.
Roadmap implementasi yang lebih terstruktur dapat dimulai dari:
Process Mapping → Accounting Rules → Master Data → Core Finance → Integration → Automation → Reporting → Optimization
Prioritaskan masalah yang paling nyata. Digitalisasi invoice jika masih manual, bangun AR aging jika piutang sulit dipantau, gunakan approval untuk mengontrol pembayaran, dan integrasikan sistem jika transaksi masih harus diketik ulang.
Keberhasilan implementasi dapat dilihat dari berkurangnya duplicate entry, proses invoice yang lebih cepat, monitoring piutang yang lebih jelas, reconciliation yang lebih efisien, serta laporan manajemen yang tersedia lebih cepat.
Pada akhirnya, software akuntansi custom yang baik adalah sistem yang membuat data keuangan lebih terstruktur, workflow lebih terkendali, integrasi lebih efisien, audit trail lebih jelas, dan pengambilan keputusan lebih cepat.